
بعد مرور ما يقرب من عقد من الزمن على إقرار "التمويل غير التقليدي" لحماية الخزينة العامة من الانهيار المالي، لا تزال الجزائر أسيرة تجربة نقدية محفوفة بالمخاطر. فبعد أن قُدمت هذه الآلية في أواخر عام 2017 كحل مؤقت لمدة خمس سنوات في أعقاب صدمة أسعار النفط لعام 2014، تحول التكفل المباشر بالتزامات الدولة من قِبل بنك الجزائر من تدبير استثنائي إلى ركيزة دائمة في المالية العامة. ومع تزايد العجز المالي الضخم في الميزانية واستمرار السيولة المحلية في التوسع دون نمو موازٍ في الإنتاج، يحذر اقتصاديون ومؤسسات دولية من أن اللجوء المتواصل إلى طباعة النقود يفاقم نقاط الضعف الهيكلية في هذا البلد الواقع في شمال إفريقيا.
الأساس الهيكلي: اقتصاد الجزائر المعتمد على المحروقات
لفهم اعتماد الجزائر على توسيع الميزانية العمومية للبنك المركزي، لا بد من فحص بنيتها الاقتصادية الهيكلية. فعلى مدى عقود، عَمِل الاقتصاد الجزائري وفق نموذج شديد المركزية يتمحور حول قطاع المحروقات؛ حيث يمثل النفط والغاز الطبيعي ما يقارب 90 إلى 95 بالمئة من إجمالي عائدات الصادرات في البلاد، ويدرّ بانتظام ما يقرب من نصف إجمالي إيرادات الدولة. ورغم أن هذه الثروة الطاقية قد موّلت تاريخياً منظومة رعاية اجتماعية واسعة—تتميز بالدعم الشامل للغذاء والوقود، وبرامج الإسكان الاجتماعي الضخمة، والوظائف الحكومية الواسعة—فإنها أوجدت أيضاً أساساً مالياً هشاً شديد التأثر بتقلبات الأسعار المرجعية في الأسواق الدولية.
وقد واجهت جهود التنويع الاقتصادي بعيداً عن المحروقات اختناقات هيكلية حادة باستمرار. فالقطاع الخاص الجزائري لا يزال مقيداً بالبيروقراطية المفرطة وتدخل الدولة والتشريعات المقيدة للاستثمار الأجنبي، بينما تهيمن الشركات العمومية على القطاعات الصناعية والمرافق الكبرى، وتستحوذ البنوك التجارية العامة على الأغلبية الساحقة من الأصول المصرفية. ولأن الإنفاق العام يمثل المحرك الأساسي للنشاط الاقتصادي خارج قطاع المحروقات، فإن أي انخفاض مفاجئ في عائدات الطاقة يهدد مباشرة قدرة الدولة على الحفاظ على السلم الاجتماعي دون اللجوء إما إلى الاقتراض الخارجي أو طباعة العملة المحلية.
نشأة التمويل غير التقليدي وتصاعده
بدأ التحول نحو التوسع النقدي المباشر فعلياً في عهد رئيس الوزراء الأسبق أحمد أويحيى، حيث عدلت إدارته قانون النقد والقرض في عام 2017. ومع تضاؤل احتياطيات الثروة السيادية—لا سيما استنزاف "صندوق ضبط الإيرادات"—رخّصت الحكومة لبنك الجزائر بتقديم تسبيقات مالية مباشرة لصالح الخزينة العمومية. وبين أواخر عام 2017 وأوائل عام 2019 وحدها، ضخ البنك المركزي أكثر من 6.5 تريليون دينار في النظام المالي، وهو ما مثل نحو ثلث الناتج المحلي الإجمالي آنذاك.
وعوضاً عن توجيه هذه السيولة غير المغطاة لتمويل مشاريع بنية تحتية مدرة للدخل، استُنزفت بشكل أساسي في النفقات التشغيلية، حيث جرى ضخ تريليونات الدنانير من أجل:
- تغطية العجز المالي: استيعاب العجز المتكرر في الميزانية العامة وتغطية أجور موظفي القطاع العام.
- إنقاذ الكيانات الخاسرة: تسوية ديون والتزامات الشركات العامة الاستراتيجية، بما في ذلك عملاق الطاقة "سوناطراك" ومؤسسة الكهرباء "سونلغاز".
- معالجة الالتزامات الديموغرافية: دعم الصندوق الوطني للتقاعد الذي يعاني من عجز هيكلي.
التداعيات التضخمية وتأثيرها على السوق الموازية للصرف
رغم أن التمويل النقدي مكّن السلطات من تجنب الاقتراض الخارجي وبرامج التكيف الهيكلي التي تفرضها المؤسسات الدولية المقرضة، إلا أن كلفته على الاقتصاد المحلي كانت باهظة. فقد أسهم التوسع السريع في المعروض النقدي (ن2)، بمعزل عن الإنتاجية الاقتصادية الحقيقية، في فرض ضغوط تصاعدية متواصلة على أسعار الاستهلاك، حيث شهدت السلع الغذائية الأساسية والسلع الرأسمالية المستوردة وتكاليف الإسكان ارتفاعات حادة أدت إلى تآكل خطير في القدرة الشرائية لأسر الطبقتين المتوسطة والمنخفضة الدخل.
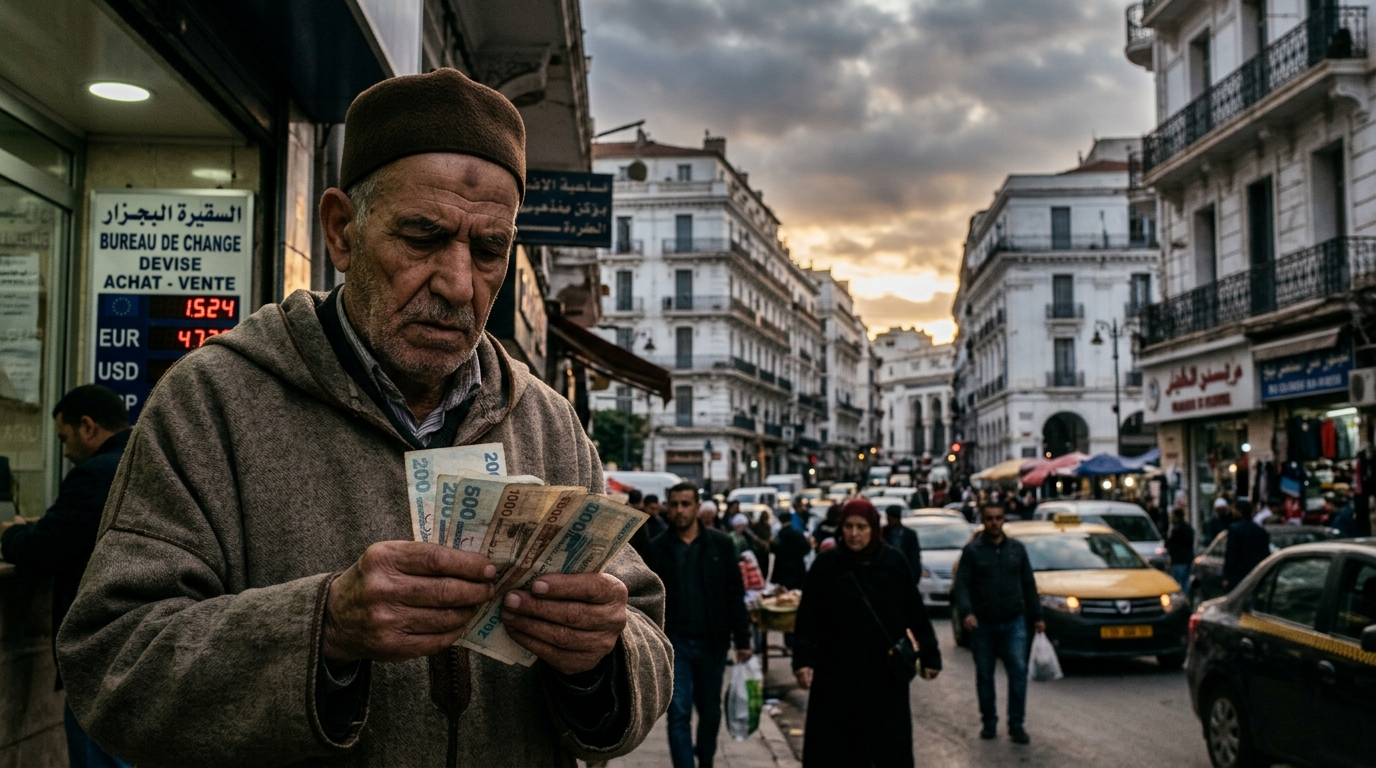
وفي الوقت ذاته، يظهر هذا الاختلال النقدي بوضوح تام في سوق الصرف الأجنبي؛ إذ اتسعت الفجوة بصورة ملحوظة بين سعر الصرف الرسمي الذي يحدده بنك الجزائر والسوق الموازية غير الرسمية—التي تتركز في ساحات تداول شهيرة مثل ساحة "بور سعيد" في الجزائر العاصمة. ومع تشديد القيود على الواردات للحفاظ على العملة الصعبة وفرض حصص إدارية تقيد وصول الشركات المحلية إلى النقد الأجنبي، بات السعر في السوق الموازية يعكس التشكيك المتزايد في القيمة الشرائية الحقيقية للدينار.
تحذيرات الهيئات الدولية والاقتراب من الحدود الحرجة للاحتياطي
ما فتئت المؤسسات المالية الدولية تحذر الجزائر من مغبة الاعتماد على التوسع النقدي كبديل مستدام للإصلاحات الهيكلية الشاملة. ففي مشاورات المادة الرابعة المتعاقبة، حث صندوق النقد الدولي السلطات على الحذر من مخاطر استمرار العجز المالي المرتفع، والذي تأرجح غالباً بين 10 و12 بالمئة من الناتج المحلي الإجمالي. ويشير محللون دوليون إلى أن تسيير عجز مالي توسعي مُمول أساساً عبر المؤسسات المالية العامة التابعة للبنك المركزي يُعرّض الاستقرار الاقتصادي الكلي لتهديد مباشر.
وتتفاقم هذه المخاوف بالنظر إلى الآفاق المستقبلية لاحتياطيات النقد الأجنبي على المدى المتوسط. ورغم أن فترات ارتفاع أسعار الغاز الأوروبي وفّرت متنفساً مؤقتاً عقب الصدمات الجيوسياسية في عام 2022، إلا أن النفقات الهيكلية تواصل تجاوز خط الأساس لعائدات المحروقات. وتشير التوقعات إلى أنه في غياب ترشيد مالي شامل، وتنويع حقيقي للصادرات، ووقف ضخ السيولة غير المغطاة، قد تنحدر احتياطيات الجزائر من النقد الأجنبي إلى مستويات تشغيلية حرجة خلال السنوات القادمة. وتجد القيادة الاقتصادية في الجزائر نفسها أمام خيار حاسم: إما تطبيق إصلاحات هيكلية قائمة على آليات السوق لتحفيز الإنتاج المحلي، أو مواجهة خطر التراجع الطويل للعملة وركود اقتصادي متجذر.