
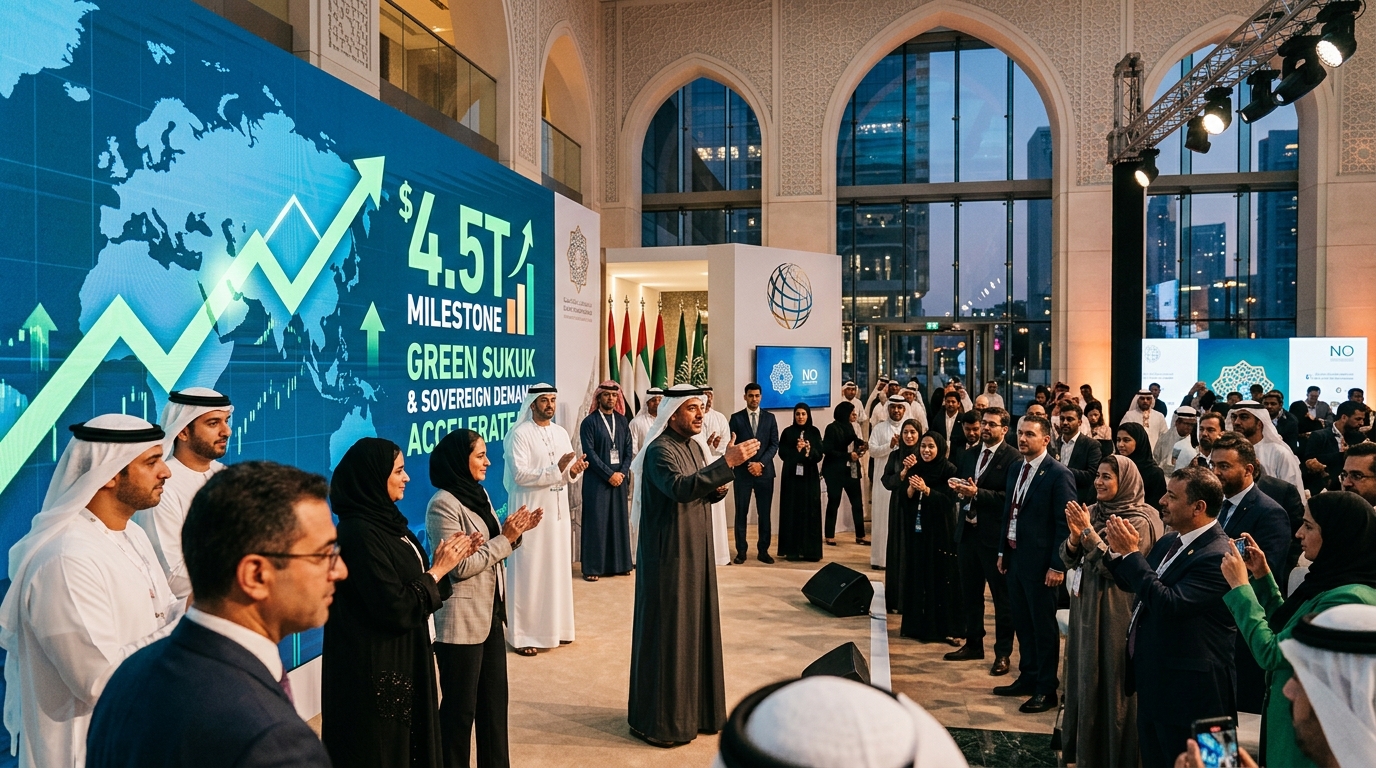
De wereldwijde islamitische financiële sector is een beslissende nieuwe expansiefase ingegaan en heeft de grens van naar schatting $ 4,5 biljoen aan totale activa overschreden. Waar de aan de sharia conforme financiële architectuur ooit werd beschouwd als een regionale niche die zich voornamelijk beperkte tot de Golfsamenwerkingsraad (GCC) en Zuidoost-Aziatische financiële knooppunten zoals Maleisië, vestigt zij zich nu snel op grote internationale kapitaalmarkten. Gedreven door een sterke stijging van de herfinanciering van staatsschulden, een groeiende vraag naar door activa gedekte vastrentende instrumenten en een ongekende raakvlak met ESG-mandaten (ecologisch, sociaal en governance), trekt de sector met recordsnelheid conventioneel institutioneel kapitaal aan.
De belangrijkste architectonische beginselen van islamitische financiën
In tegenstelling tot conventionele bancaire kaders die geld beschouwen als een grondstof die in de loop van de tijd rente oplevert, is de islamitische financiële wereld fundamenteel verankerd in de reële economie. Beheerst door de islamitische jurisprudentie (sharia), moeten transacties gekoppeld zijn aan identificeerbare fysieke of tastbare economische activa. De structuur steunt op vier niet-onderhandelbare verboden en structurele principes:
- Verbod op Riba (woeker/rente): Kapitaalverschaffers kunnen geen gegarandeerd rendement behalen dat louter voortkomt uit het uitlenen van geld. Geld moet fungeren als ruilmiddel, niet als een zichzelf genererend activum.
- Uitsluiting van Gharar en Maysir (buitensporige onzekerheid en speculatie): Contracten moeten absolute transparantie bieden over levering, prijs en onderliggende activa, met een expliciet verbod op derivaten die louter zijn ontworpen voor speculatieve arbitrage of kansspelen.
- Door activa gedekte structuren: Elk financieel instrument moet een direct eigendom vertegenwoordigen in reële activa, fysieke infrastructuur of inkomstengenererende diensten.
- Verbod op schadelijke sectoren: Investeringen mogen geen illegale of maatschappelijk destructieve activiteiten financieren, zoals wapens, conventionele alcoholproductie, gokken of roofkredieten.
Deze beginselen worden geoperationaliseerd via specifieke contractuele kaders: Murabaha (financiering op basis van kosten plus marge), Ijarah (leasing), Mudarabah (winstdelingspartnerschappen waarbij de ene partij kapitaal levert en de andere operationele expertise) en Musharakah (joint venture-aandelenpartnerschappen waarbij winsten en verliezen evenredig worden verdeeld).
De evolutie van sukuk: van alternatieve schuld naar regulier vastrentend papier
Het equivalent van staatsobligaties en bedrijfsobligaties—de sukuk—is uitgegroeid tot de onbetwiste motor van de liquiditeit in de sector. Omdat standaardobligaties directe schuldverplichtingen vertegenwoordigen en rente uitkeren, zijn ze inherent ontoelaatbaar onder het sharia-recht. In plaats daarvan vertegenwoordigt een sukuk-certificaat een onverdeeld evenredig eigendom in een pool van tastbare onderliggende activa, vruchtgebruik of investeringsprojecten. Beleggers ontvangen kasstromen die worden gegenereerd uit de economische prestaties of huuropbrengsten van het activum, in plaats van couponrente.
In de afgelopen twee jaar hebben grensoverschrijdende sukuk-emissies historische records gebroken, gestimuleerd door soevereine uitgiftes uit Saoedi-Arabië, de Verenigde Arabische Emiraten, Indonesië en Turkije, naast debuutnoteringen van jurisdicties met een niet-islamitische meerderheid die alternatieve financieringsbronnen verkennen. Opvallend is dat de convergentie tussen islamitische instrumenten en ESG-beleggen heeft geleid tot de "groene sukuk". Omdat beide disciplines de nadruk leggen op risicodeling, rentmeesterschap, niet-uitbuiting en meetbare reële resultaten, overtekenen internationale institutionele fondsen deze uitgiftes stelselmatig om hun net-zero- en duurzaamheidsdoelstellingen te behalen.
Fintech, harmonisatie en de weg voorwaarts
Ondanks dit groeitraject kampt de sector nog steeds met operationele knelpunten, waarvan de wrijving tussen verschillende regelgevende instanties de meest zichtbare is. De Accounting and Auditing Organization for Islamic Financial Institutions (AAOIFI) en de Islamic Financial Services Board (IFSB) blijven werken aan grensoverschrijdende standaardisatie, maar wettelijke verschillen tussen Golfstaten en Zuidoost-Aziatische jurisdicties bemoeilijken soms de liquiditeit op de secundaire markt.
Om deze historische inefficiënties te overwinnen, omarmt de zakelijke islamitische banksector steeds meer distributed ledger-technologie. De op blockchain gebaseerde tokenisatie van sukuk maakt deelname van particuliere beleggers mogelijk, verlaagt de uitgiftekosten door traditionele tussenpersonen te omzeilen en stroomlijnt realtime nalevingsrapportages. Nu conventionele schuldmarkten te maken hebben met aanhoudende volatiliteit, macro-economische onzekerheid en verhoogde wanbetalingsrisico's, bieden de inherente aversie van islamitisch bankieren tegen speculatieve excessen en de structurele eis van activadekking een overtuigend, veerkrachtig alternatief voor wereldwijde vermogensbeheerders.