
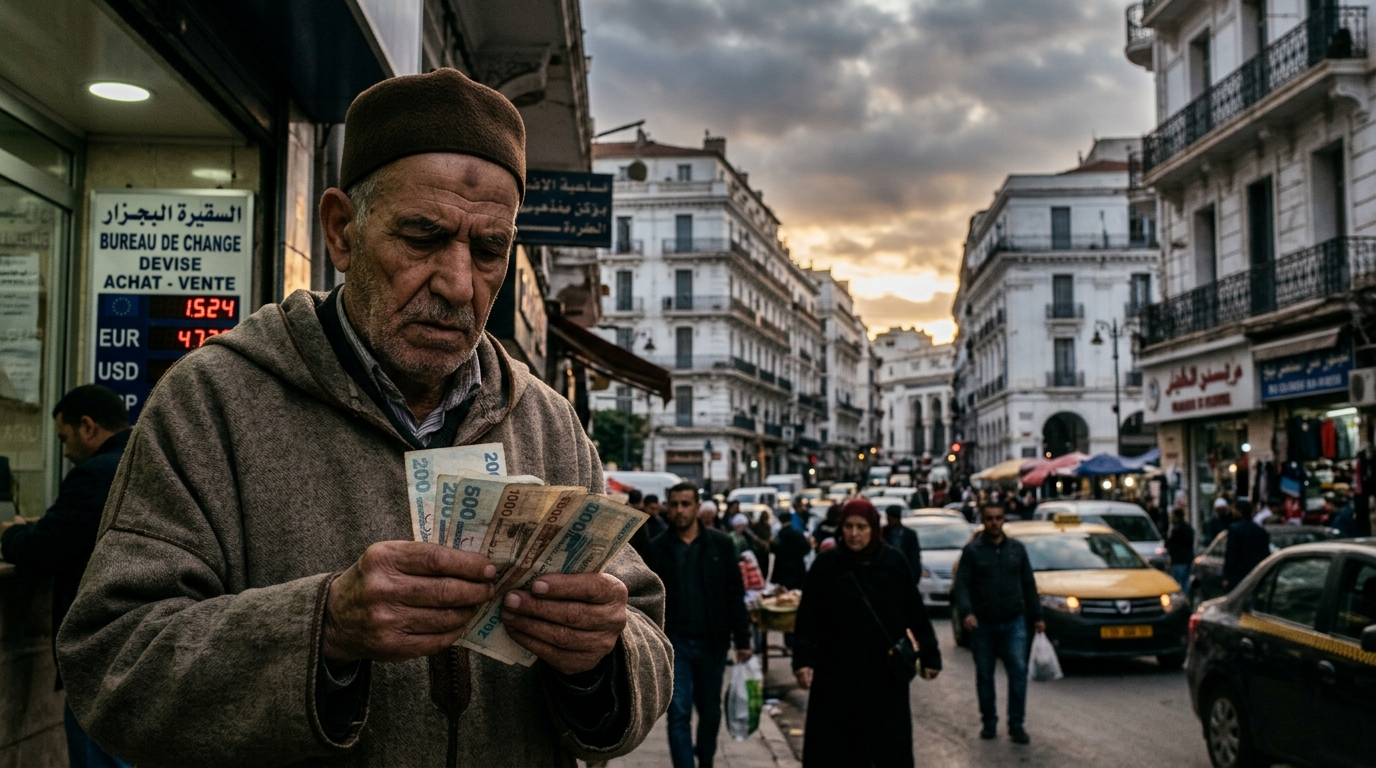
Bijna tien jaar na de invoering van "onconventionele financiering" om de staatskas te behoeden voor een begrotingscrisis, blijft Algerije gevangen in een precair monetair experiment. Wat eind 2017 oorspronkelijk werd gepresenteerd als een voorlopige achtervang voor vijf jaar na de olieprijsschok van 2014, is het direct dekken van staatsverplichtingen door de Bank van Algerije geëvolueerd van een noodmaatregel naar een hardnekkige pijler van de overheidsfinanciën. Terwijl enorme begrotingstekorten opdoemen en de binnenlandse liquiditeit blijft groeien zonder evenredige groei van de productie, waarschuwen economen en internationale instellingen dat het aanhoudende beroep op de geldpers de systemische kwetsbaarheden in het Noord-Afrikaanse land verergert.
Het fundament: Algerije's van koolwaterstoffen afhankelijke economie
Om de afhankelijkheid van Algerije van de balansverruiming door de centrale bank te begrijpen, moet men kijken naar de structurele economische architectuur van het land. Decennialang heeft de Algerijnse economie gefunctioneerd volgens een sterk gecentraliseerd, op koolwaterstoffen gericht model. Olie en aardgas zijn goed voor circa 90 tot 95 procent van de totale exportinkomsten van het land en genereren doorgaans bijna de helft van alle overheidsinkomsten. Hoewel deze energierijkdom van oudsher een omvangrijk verzorgingsapparaat financierde — gekenmerkt door algemene subsidies op voedsel en brandstof, grootschalige sociale woningbouwprojecten en een dominante ambtenarij —, legde het tevens een broze begrotingsbasis die uiterst kwetsbaar is voor volatiele internationale richtprijzen.
Inspanningen om te diversifiëren en de afhankelijkheid van koolwaterstoffen te verminderen, stuiten steevast op ernstige structurele knelpunten. De private sector in Algerije blijft belemmerd door buitensporige bureaucratie, staatsinterventionisme en restrictieve kaders voor buitenlandse investeringen. Staatsbedrijven domineren grote industriële en nutssectoren, terwijl openbare commerciële banken de overgrote meerderheid van de bankactiva in handen hebben. Omdat overheidsuitgaven de belangrijkste motor vormen voor economische activiteit buiten de koolwaterstoffensector, brengt elke plotselinge daling van de energie-inkomsten het vermogen van de staat om de sociale vrede te bewaren rechtstreeks in gevaar, tenzij men internationaal leent of binnenlandse valuta creëert.
Het ontstaan en de escalatie van onconventionele financiering
De wending naar directe monetaire financiering begon serieus onder voormalig premier Ahmed Ouyahia, wiens regering in 2017 de nationale Wet op Geld en Krediet amendeerde. Geconfronteerd met slinkende reserves uit het staatsinvesteringsfonds — met name de uitputting van het Fonds de Régulation des Recettes — gaf de regering de Bank van Algerije toestemming om rechtstreeks krediet te verstrekken aan de Schatkist. Alleen al tussen eind 2017 en begin 2019 injecteerde de centrale bank ruim 6,5 biljoen dinar in het financiële systeem, wat destijds overeenkwam met ongeveer een derde van het bruto binnenlands product.
In plaats van kapitaalintensieve, inkomstengenererende infrastructuur te financieren, werden deze ongedekte injecties voornamelijk opgeslokt door operationele uitgaven. Biljoenen dinars vloeiden naar:
- Het dekken van begrotingstekorten: Het opvangen van terugkerende tekorten van de centrale overheid en loonkosten in de publieke sector.
- Het redden van verlieslatende entiteiten: Het compenseren van de schulden van strategische staatsbedrijven, waaronder energiegigant Sonatrach en elektriciteitsbedrijf Sonelgaz.
- Het opvangen van demografische verplichtingen: Het financieel ondersteunen van het insolvente Nationale Pensioenfonds (CNR).
Inflatoire gevolgen en de parallelle valutamarkt
Hoewel de autoriteiten door monetaire financiering externe leningen en structurele aanpassingsprogramma's van multilaterale kredietverstrekkers konden vermijden, zijn de binnenlandse economische kosten zwaar geweest. De snelle expansie van de M2-geldhoeveelheid, losgekoppeld van de onderliggende economische productiviteit, heeft bijgedragen aan aanhoudende opwaartse druk op de consumentenprijzen. Basisvoedingsmiddelen, geïmporteerde kapitaalgoederen en huisvesting hebben scherpe prijsstijgingen doorgemaakt, wat de koopkracht van midden- en lage inkomens zwaar heeft aangetast.
Tegelijkertijd is de monetaire verstoring duidelijk zichtbaar in het wisselkoersregime. De kloof tussen de officiële wisselkoers die door de Bank van Algerije wordt vastgesteld en de ongereguleerde, parallelle markt — gecentreerd rond informele handelscentra zoals Square Port-Saïd in Algiers — is aanzienlijk groter geworden. Doordat importbeperkingen worden aangescherpt om deviezen te sparen en administratieve quota de toegang tot buitenlandse valuta voor binnenlandse bedrijven beperken, weerspiegelt de informele wisselkoers in toenemende mate de publieke scepsis over de intrinsieke koopkracht van de dinar.
Multilaterale waarschuwingen en de dreigende reservedrempel
Internationale toezichthouders hebben Algiers er consequent voor gewaarschuwd monetaire expansie niet te zien als een duurzaam alternatief voor economische hervormingen. In opeenvolgende Artikel IV-consultaties heeft het Internationaal Monetair Fonds (IMF) gewezen op de gevaren van de hoge begrotingstekorten van Algerije, die vaak schommelen tussen 10 en 12 procent van het bbp. Multilaterale analisten merken op dat het aanhouden van grote tekorten die voornamelijk worden gefinancierd via publieke financiële instellingen en mechanismen van de centrale bank, de macro-economische stabiliteit direct bedreigt.
Bovenop deze zorgen komt de middellangetermijnverwachting voor de Algerijnse deviezenreserves. Hoewel perioden van hoge Europese gasprijzen na geopolitieke schokken in 2022 voor even ademruimte boden, blijven de structurele uitgaven aanzienlijk hoger dan de structurele inkomsten uit koolwaterstoffen. Prognoses waarschuwen dat zonder alomvattende begrotingsrationalisatie, exportdiversificatie en een beëindiging van ongedekte liquiditeitsinjecties, de deviezenreserves van Algerije de komende jaren onder kritieke operationele drempels kunnen zakken. Beleidsmakers in Algiers staan voor een steeds scherpere keuze: pijnlijke, marktgerichte hervormingen doorvoeren om de binnenlandse productie aan te zwengelen, of het risico lopen op aanhoudende valutadepreciatie en diepgewortelde economische stagnatie.