
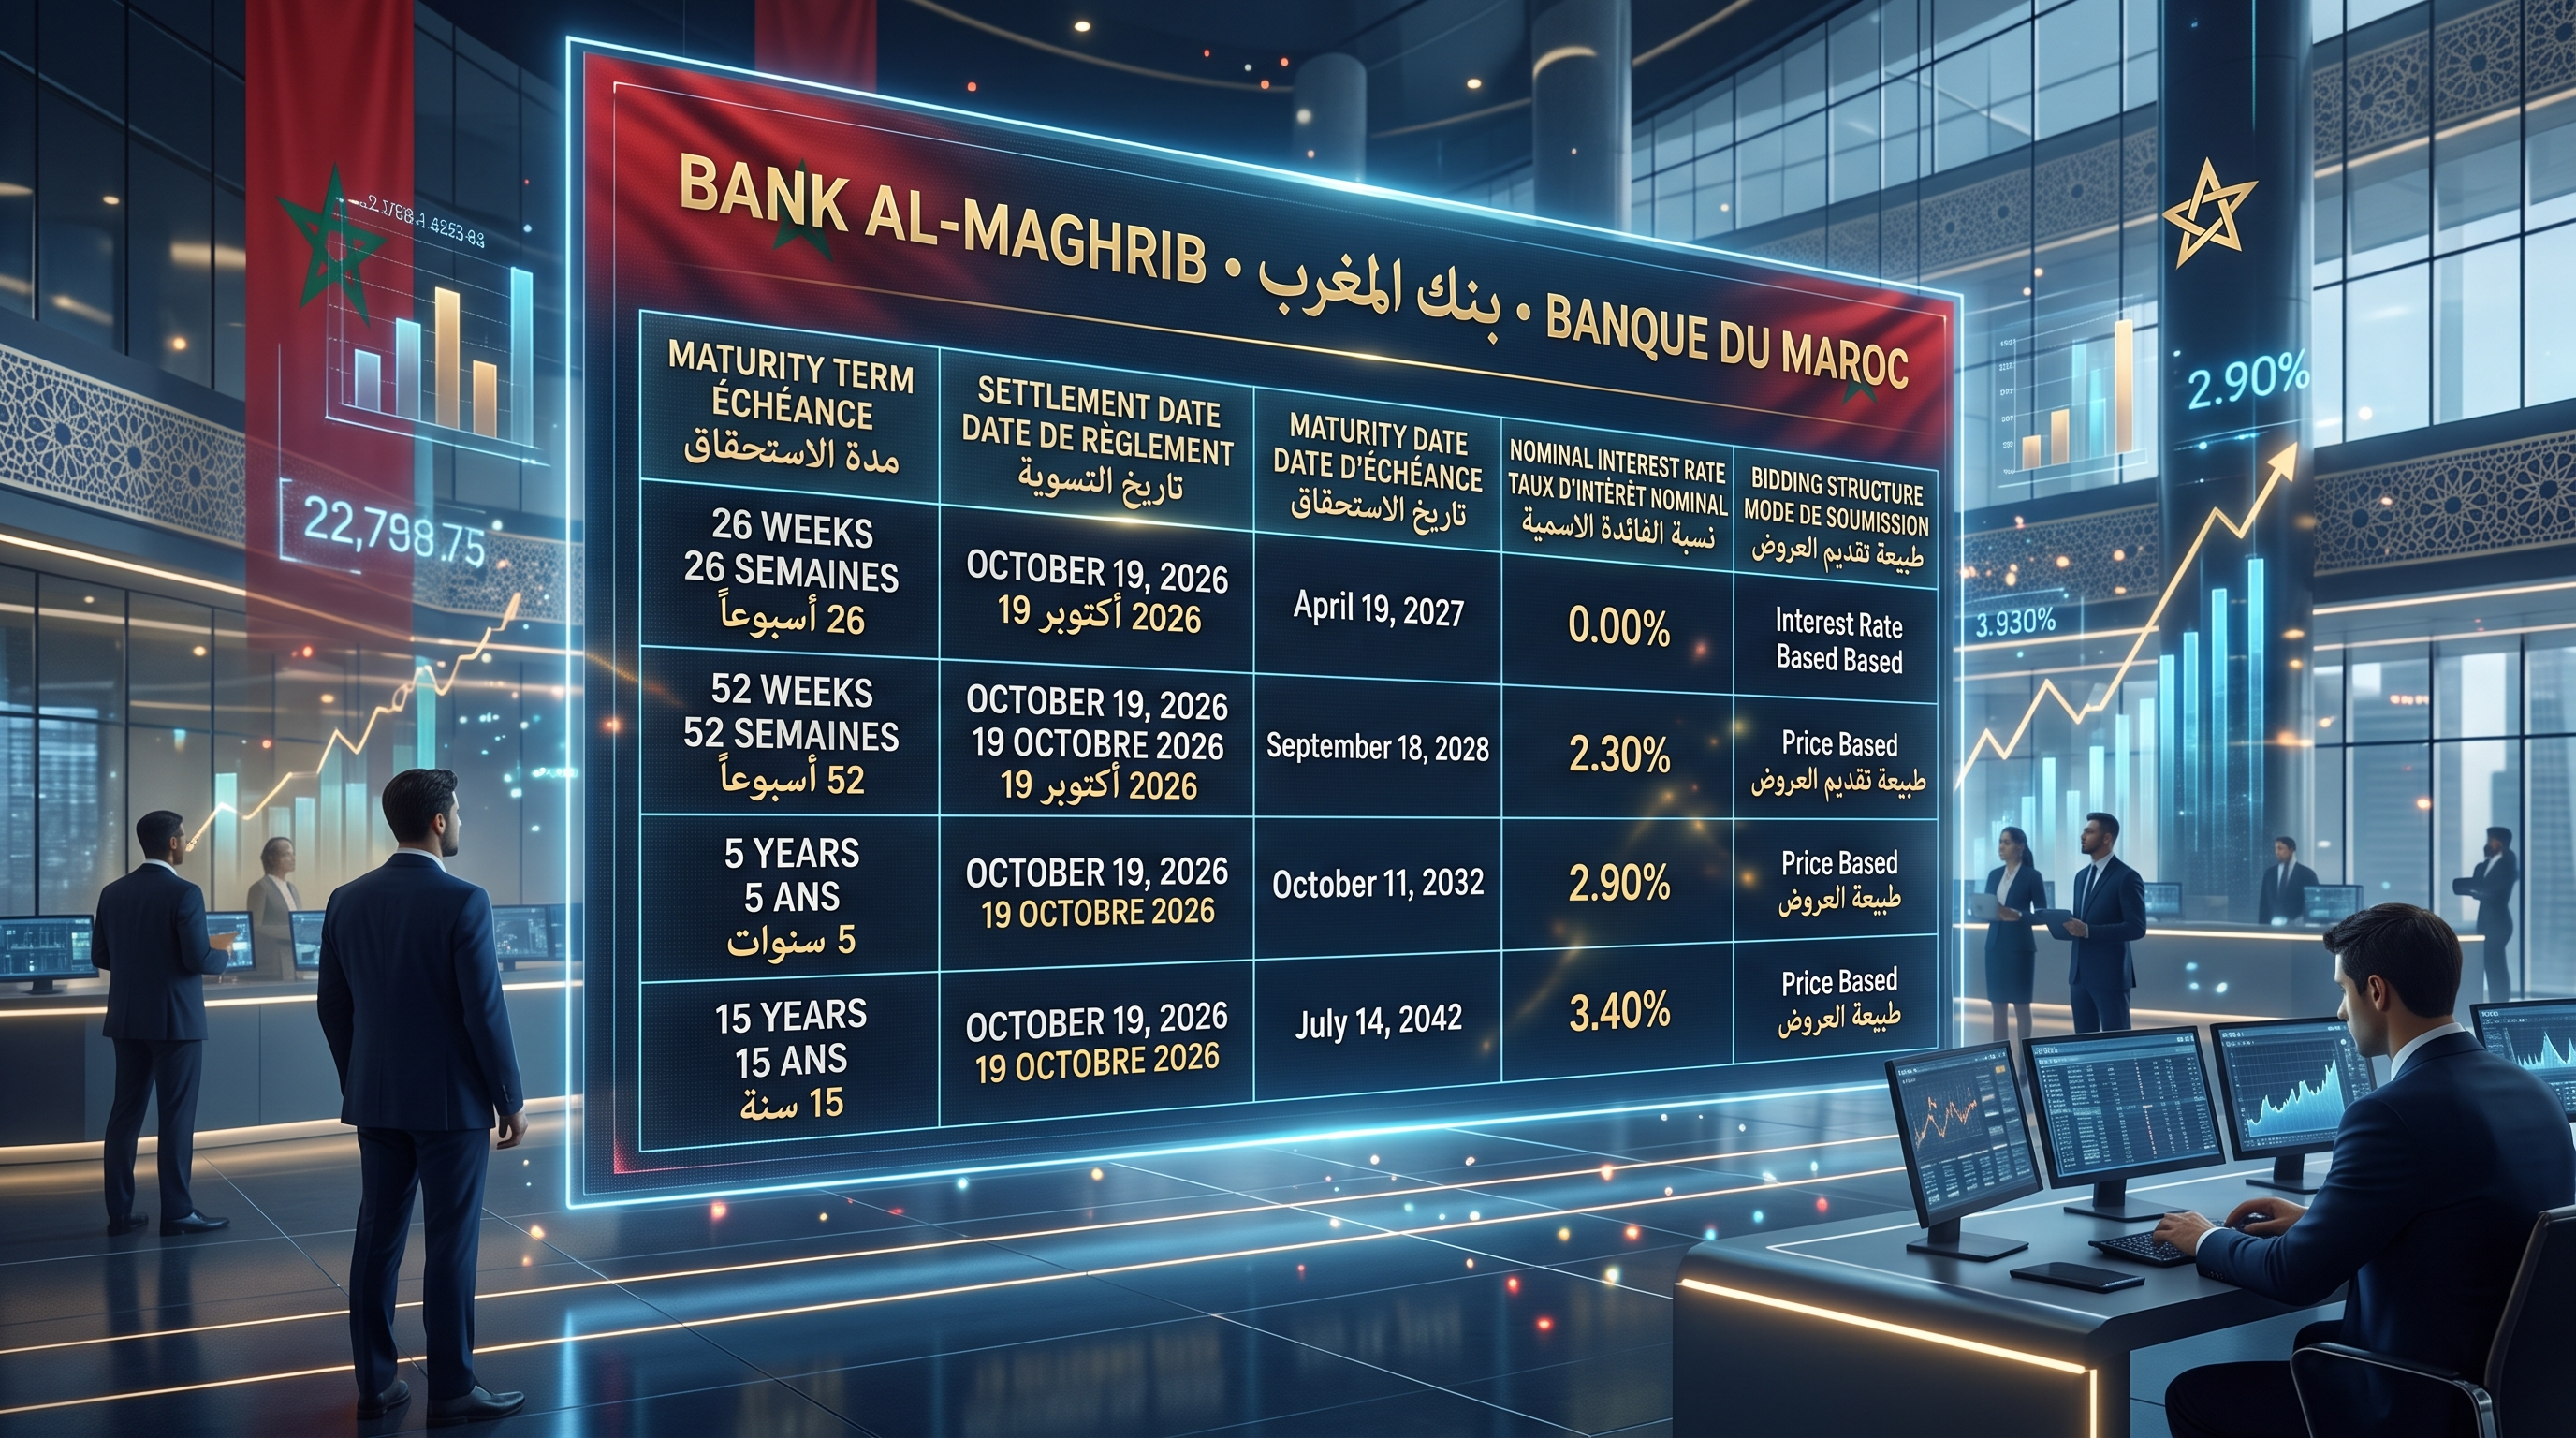
De Marokkaanse regering richt zich op het veiligstellen van nieuwe binnenlandse financiering om haar strategische economische ambities aan te jagen. Op 13 oktober 2026 heeft de Direction du Trésor et des Finances Extérieures (DTFE), een onderdeel van het ministerie van Economie en Financiën, officieel een nieuwe uitgifte van schatkistpapier aangekondigd via inschrijving op aanbesteding. Terwijl lokale primary dealers rechtstreeks afstemmen met de centrale bank, Bank Al-Maghrib, fungeert de operatie als een essentieel radertje in het macro-economische apparaat van Marokko.
Deze specifieke veiling richt zich op meerdere financiële looptijden en brengt liquiditeitsbehoeften op de korte termijn in evenwicht met kapitaalstabiliteit op de lange termijn. Voor toeschouwers bieden deze stappen een zeldzaam inzicht in hoe het land zijn begroting in evenwicht houdt, infrastructuur financiert en de bredere kosten van de staatsschuld beheerst.
Het draaiboek voor de veiling van oktober
De officiële overheidscirculaire laat een uiterst gestructureerde aanpak zien voor deze schulduitgifte. Het inschrijvingsvenster opende stipt om 08:30 uur en sloot om 11:00 uur op 13 oktober 2026, met de officiële afwikkelingsdatum vastgesteld op 19 oktober 2026.
Om tegemoet te komen aan de uiteenlopende voorkeuren van beleggers, heeft de Schatkist de veiling verdeeld over vier verschillende looptijden, waardoor de directe kasstroom in evenwicht kan worden gebracht met verplichtingen op langere termijn:
| Vervaldatum | Rentepercentage | Structuur |
|---|---|---|
| 19-04-2027 | 0,00% | Rente |
| 18-09-2028 | 2,30% | Koers |
| 11-10-2032 | 2,90% | Koers |
| 14-07-2042 | 3,40% | Koers |
Een cruciaal operationeel verschil ligt in de manier waarop beleggers hun biedingen indienen. Voor de kortere schatkistbiljetten van 26 weken accepteert de Schatkist biedingen die strikt zijn gestructureerd rond de gewenste rentevoet. Voor de obligaties met een looptijd van 52 weken, 5 jaar en de langlopende 15 jaar worden de biedingen beoordeeld op basis van de aankoopprijs. Bovendien hebben erkende primary dealers het voorrecht om niet-competitieve biedingen in te dienen onder de specifieke richtlijnen van de circulaire van Bank Al-Maghrib.
Waarom deze veiling belangrijk is voor de economie
Wanneer een land schatkistobligaties uitgeeft, vraagt het in wezen institutionele beleggers – zoals lokale banken, verzekeringsmaatschappijen en pensioenfondsen – om een lening. De tarieven die zijn vastgesteld door het ministerie van Economie en Financiën vertellen een veelzeggend verhaal over de huidige financiële gezondheid van Marokko.
Een 15-jarige verbintenis tegen een nominaal tarief van 3,40% geeft aan dat de staat stabiele financieringskosten op de lange termijn wil vastleggen. Deze voorzichtige lokale aanpak sluit aan bij het algemene doel van Marokko onder zijn Fiscaal Kader 2026, dat erop gericht is het nationale begrotingstekort terug te dringen tot een beheersbare 3% van het bruto binnenlands product (bbp). Door een gezonde mix van lokale valuta via binnenlandse aanbestedingen aan te boren naast strategische internationale financiering, voorkomt de Schatkist dat de binnenlandse bankenmarkt opdroogt, terwijl de inflatie onder controle blijft.
De balans opmaken: interne versus externe schuld
Historisch gezien heeft de Schatkist het evenwicht tussen binnenlandse leningen en internationale schulden zorgvuldig beheerd. Eerder in de cyclus hielp het succesvol afronden van een aanzienlijke internationale Eurobond-uitgifte om de druk op binnenlandse banken te verlichten. Het aanboren van de lokale markten via deze veiling in oktober zorgt ervoor dat het land directe, betrouwbare kredietlijnen behoudt met binnenlandse instellingen.
Voor de gemiddelde burger lijken deze enorme financiële manoeuvres wellicht ver van hun bed, maar ze bepalen direct de dagelijkse economische realiteit. Stabiele, succesvol voltekende obligatieveilingen betekenen dat de staat comfortabel grootschalige verbeteringen in sociale bescherming kan financieren, kapitaal in openbare infrastructuur kan injecteren en de stabiliteit van de munt kan handhaven, zonder gedwongen te zijn om abrupte fiscale wijzigingen of belastingverhogingen voor consumenten door te voeren.
Door een duidelijk, transparant schema van uiteenlopende obligatielooptijden aan te houden, blijft Marokko aan zowel lokale als wereldwijde toeschouwers laten zien dat het financiële schip met vaste, weloverwogen hand wordt bestuurd.
Klik hier voor de officiële publicatie van Bank Al-Maghrib