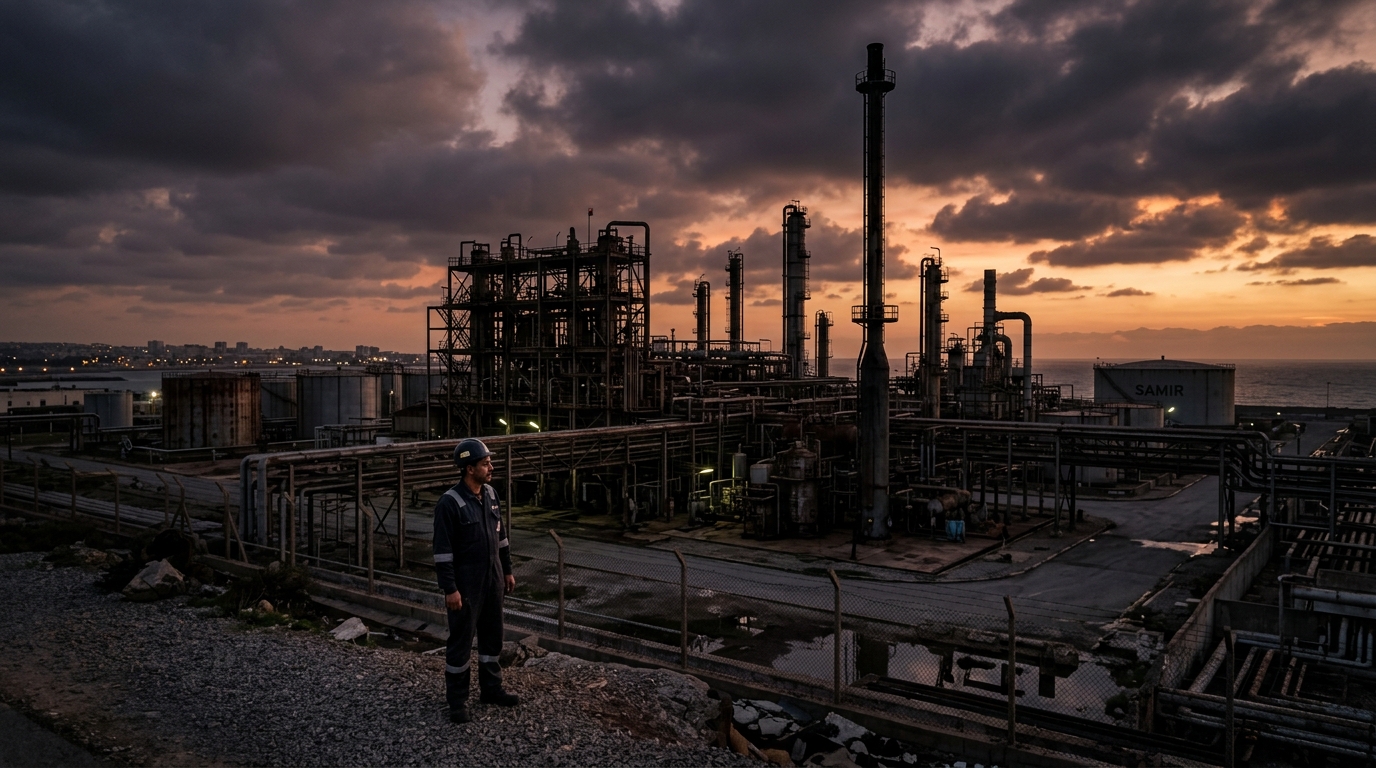
自2015年穆罕默迪耶的萨米尔(Samir)炼油厂停运并进入破产清算程序以来,摩洛哥在国际能源市场的议价与抗风险能力显著削弱。该炼油厂此前拥有每日近20万桶的炼油能力,曾是该国抵御成品油市场波动的核心屏障。随着本土炼油产业缺位,摩洛哥几乎完全依赖进口成品油,从而直接暴露在不断扩大的国际炼油差价与高昂海运运费之下。
裂解价差与海运物流的双重挤压
尽管国际原油基准价格(如布伦特原油)阶段性回落,但柴油终端成本依然居高不下。这一现象归因于全球炼油产能短缺导致的“裂解价差”(Crack Spread)高企。欧洲等周边关键市场的成品柴油与原油现货差价曾长期保持在高位。
地缘政治风险引发的航运路线绕行和海上保险溢价进一步推高了进口总成本。在关键贸易航线上,大型油轮日租金一度飙升。受此影响,摩洛哥柴油与重油的前八个月进口总额突破507亿迪拉姆,同比增长近45%,并带动该国整体能源进口账单攀升至964亿迪拉姆。
摩洛哥当前的宏观经济基本面与挑战
能源采购成本的激增正值摩洛哥经济经历复杂结构转型的关键窗口:
- 连续干旱对农业的冲击: 摩洛哥近年来遭遇罕见的多年度持续旱灾,水库蓄水率低迷,严重制约了占就业大头的农业产出,将全国GDP增速压制在约2.5%至3.0%区间。
- 制造业与出口韧性: 与农业低迷形成鲜明对比的是,丹吉尔与盖尼特拉的汽车制造产业集群增长势头强劲,已成为摩洛哥第一大出口部门,航空航天配套供应链亦在稳步扩展。
- 磷酸盐收入与海外侨汇支撑: 摩洛哥磷酸盐集团(OCP)的高附加值化肥出口以及海外侨胞汇款(MRE)持续高位,为外汇储备提供了关键缓冲,缓解了外贸逆差的进一步走阔。
- 输入型通胀与货币政策平衡: 由于此前成品油价格机制已全面市场化,高企的进口柴油价格直接传导至陆路物流与终端消费品,迫使摩洛哥央行(Bank Al-Maghrib)在稳增长与遏制通胀之间维持高度警惕。
缺乏本土炼油缓冲的战略代价
经济模拟研究指出,炼油产业链的中断导致摩洛哥损失了约1.7%的总体经济增加值。尽管拥有本土炼油厂无法完全免受全球原油采购价格波动的影响,但它能够赋予国家在采购原油与采购成品油之间进行套利和对冲的战略自主权。在炼油瓶颈短期内难以完全消除的背景下,缺乏战略炼化产能将持续成为摩洛哥国际收支的一项沉重负担。