
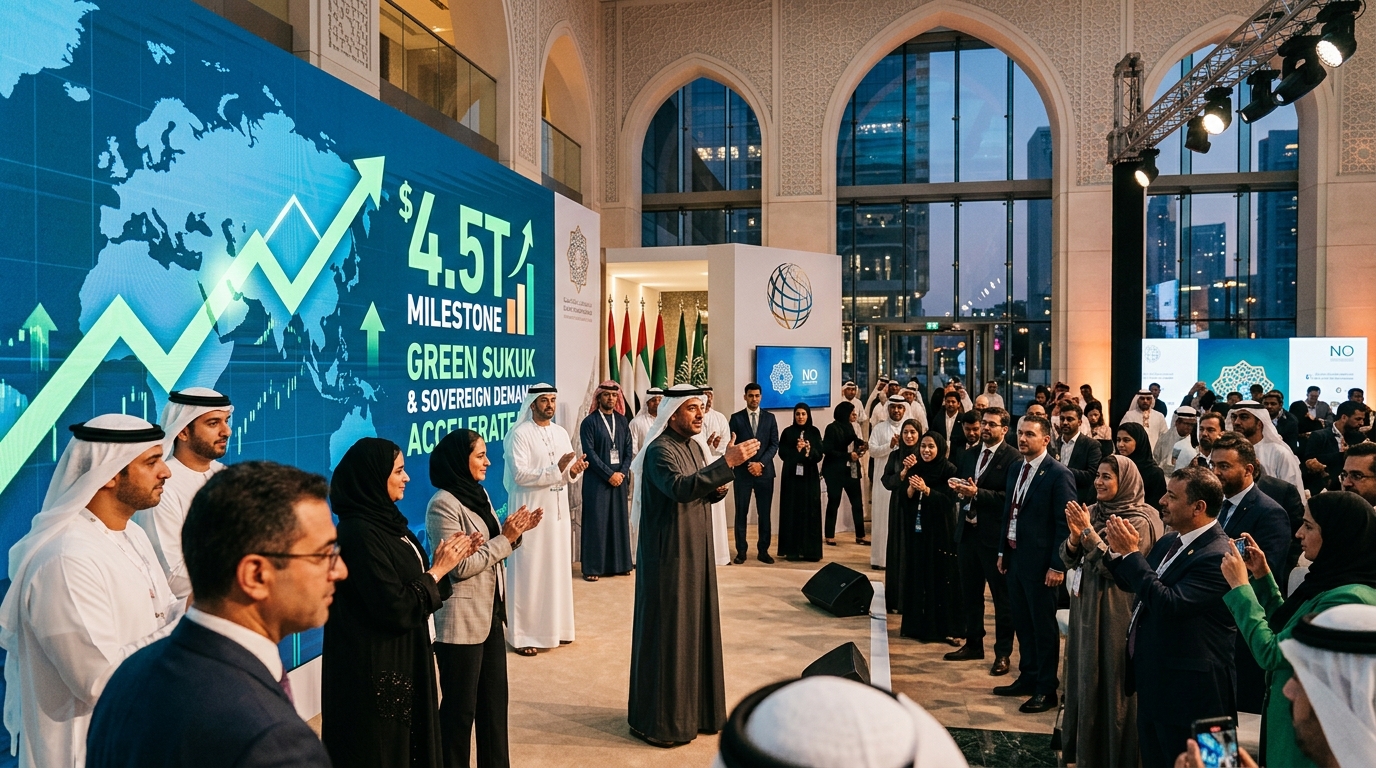
L'industrie mondiale de la finance islamique est entrée dans une nouvelle phase d'expansion décisive, dépassant une valeur estimée à 4 500 milliards de dollars d'actifs totaux. Autrefois considérée comme une niche régionale confinée principalement au Conseil de coopération du Golfe (CCG) et aux pôles financiers d'Asie du Sud-Est comme la Malaisie, l'architecture financière conforme à la charia s'impose rapidement sur les principaux marchés de capitaux internationaux. Stimulé par une hausse du refinancement de la dette souveraine, une demande croissante d'instruments à revenu fixe adossés à des actifs et une convergence sans précédent avec les critères environnementaux, sociaux et de gouvernance (ESG), le secteur attire des capitaux institutionnels conventionnels à un rythme record.
Les principes architecturaux fondamentaux de la finance islamique
Contrairement aux cadres bancaires conventionnels qui traitent l'argent comme une marchandise générant des intérêts au fil du temps, la finance islamique est fondamentalement ancrée dans l'économie réelle. Régies par la jurisprudence islamique (charia), les transactions doivent être liées à des actifs économiques physiques ou tangibles identifiables. La structure repose sur quatre interdictions et principes structurels non négociables :
- Interdiction du Riba (usure/intérêt) : Les apporteurs de capitaux ne peuvent percevoir de rendements garantis résultant uniquement du prêt d'argent. L'argent doit fonctionner comme un moyen d'échange et non comme un actif auto-générateur.
- Élimination du Gharar et du Maysir (incertitude excessive et spéculation) : Les contrats doivent faire preuve d'une transparence absolue quant à la livraison, au prix et aux actifs sous-jacents, interdisant explicitement les instruments dérivés conçus uniquement à des fins d'arbitrage spéculatif ou de jeu de hasard.
- Structures adossées à des actifs (Asset-Backed) : Chaque instrument financier doit représenter une propriété directe sur des actifs réels, des infrastructures physiques ou des services générateurs de revenus.
- Interdiction des secteurs néfastes : Les investissements ne peuvent pas financer des activités illicites ou socialement destructrices, telles que l'armement, la production conventionnelle d'alcool, les jeux de hasard ou les prêts prédateurs.
Ces principes sont mis en œuvre à travers des cadres contractuels spécifiques : la Murabaha (financement à coût majoré), l'Ijarah (crédit-bail), la Mudarabah (partenariat de partage des bénéfices où une partie fournit le capital et l'autre l'expertise opérationnelle) et la Musharakah (partenariat en capital de coentreprise où les profits et les pertes sont répartis proportionnellement).
L'évolution des sukuks : d'une dette alternative au revenu fixe conventionnel
L'équivalent des obligations souveraines et d'entreprises, le sukuk, est devenu le moteur incontesté de la liquidité du secteur. Dans la mesure où les obligations classiques représentent des titres de créance directs et versent des intérêts, elles sont par nature illicites selon la charia. À l'inverse, un certificat de sukuk représente une part indivise de propriété proportionnelle dans un panier d'actifs sous-jacents tangibles, d'usufruit ou de projets d'investissement. Les investisseurs perçoivent des flux de trésorerie générés par la performance économique de l'actif ou le rendement locatif plutôt que des intérêts de coupon.
Au cours des deux dernières années, les émissions transfrontalières de sukuks ont battu des records historiques, portées par les émissions souveraines de l'Arabie saoudite, des Émirats arabes unis, de l'Indonésie et de la Turquie, parallèlement aux premières cotations de juridictions non à majorité musulmane explorant des sources de financement alternatives. Notamment, la convergence entre les instruments islamiques et l'investissement ESG a donné naissance aux « sukuks verts ». Ces deux disciplines privilégiant le partage des risques, la gestion responsable, la non-exploitation et des résultats concrets mesurables, les fonds institutionnels internationaux sursouscrivent régulièrement ces offres pour répondre aux exigences de portefeuilles zéro émission nette et axés sur la durabilité.
Fintech, harmonisation et perspectives d'avenir
Malgré sa trajectoire, le secteur continue de se heurter à des goulots d'étranglement opérationnels, plus particulièrement des frictions juridictionnelles entre les organismes de normalisation. L'Organisation de comptabilité et d'audit pour les institutions financières islamiques (AAOIFI) et le Conseil des services financiers islamiques (IFSB) continuent d'œuvrer pour une standardisation transfrontalière, mais les divergences réglementaires entre les pays du Golfe et les juridictions d'Asie du Sud-Est compliquent parfois la liquidité sur le marché secondaire.
Pour surmonter ces inefficacités historiques, la banque islamique de gros adopte de plus en plus la technologie des registres distribués. La tokenisation des sukuks basée sur la blockchain favorise la participation des particuliers, réduit les coûts d'émission en contournant les intermédiaires traditionnels et rationalise le suivi de conformité en temps réel. Alors que les marchés de la dette conventionnelle font face à une volatilité persistante, à l'incertitude macroéconomique et à des risques de défaut accrus, l'aversion intrinsèque de la finance islamique pour les excès spéculatifs et son exigence d'adossement à des actifs réels offrent une alternative solide et attrayante pour les allocateurs de capitaux mondiaux.