
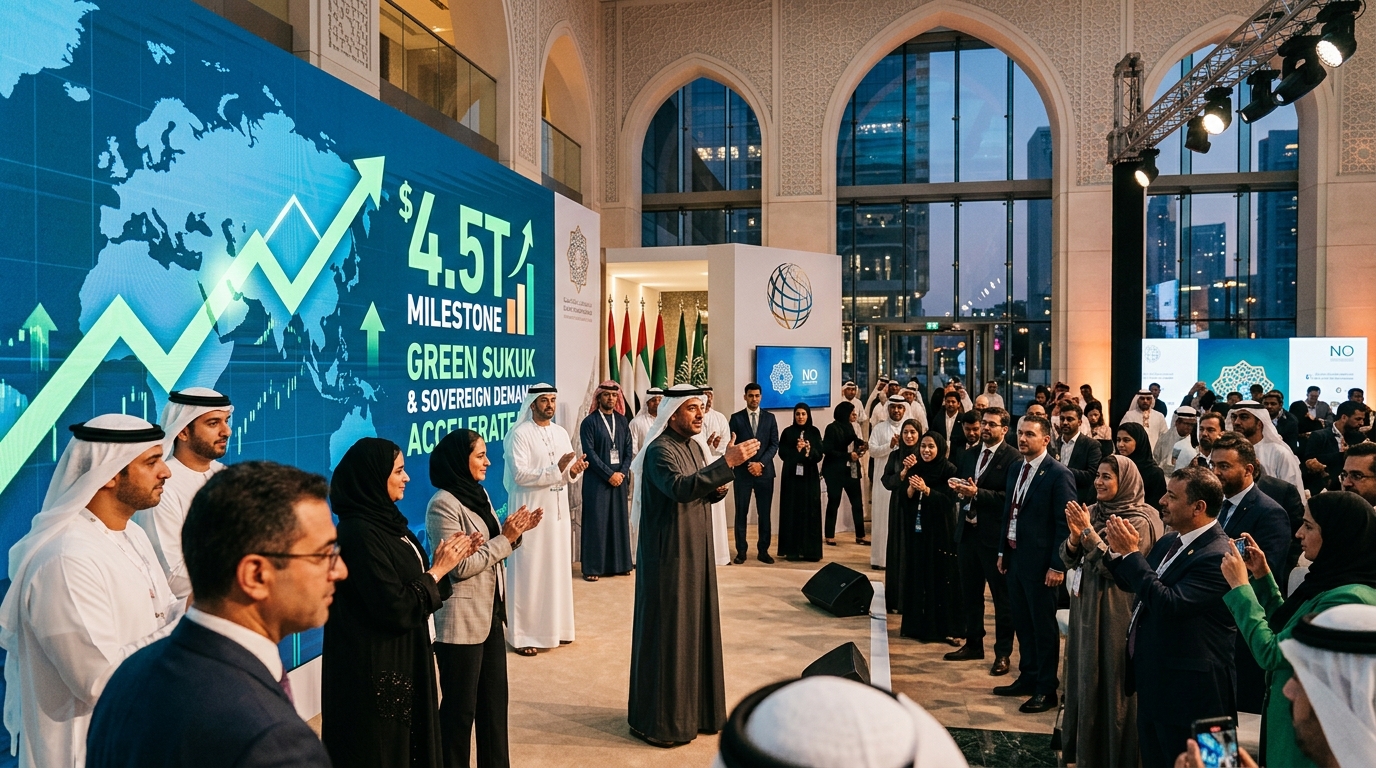
全球伊斯兰金融行业已进入崭新的决定性扩张阶段,资产总额预计突破4.5万亿美元。符合伊斯兰教法的金融架构曾被视为主要局限于海湾阿拉伯国家合作委员会(GCC)及马来西亚等东南亚金融中心的区域性小众市场,如今正迅速在各大主流国际资本市场站稳脚跟。在主权债务再融资激增、资产支持型固定收益工具需求扩大,以及与环境、社会和治理(ESG)投资理念空前契合的推动下,该行业正以创纪录的速度吸引着传统机构资本。
伊斯兰金融的核心架构准则
与将货币视为能够随时间产生利息的商品的传统银行体系不同,伊斯兰金融从根本上扎根于实体经济。受伊斯兰法学(Sharia)管辖,交易必须与可识别的有形实体或经济资产挂钩。其结构依赖于四大不可妥协的禁令与结构性原则:
- 严禁高利贷/利息(Riba):资本提供方不能通过单纯出借资金获取有保障的回报。货币必须充当交易媒介,而非自我增殖的资产。
- 消除过度不确定性与投机行为(Gharar 与 Maysir):合同在交付、价格和标的资产方面必须具备绝对透明度,明确禁止纯粹用于投机套利或赌博的衍生金融工具。
- 资产支持型架构:每种金融工具都必须代表对实体资产、物理基础设施或创收服务的直接所有权。
- 禁止投资有害行业:投资不得资助非法或破坏社会的活动,例如军火、传统烈酒生产、赌博或掠夺性贷款。
这些准则通过特定的合同框架得以付诸实践:Murabaha(成本加成融资)、Ijarah(租赁)、Mudarabah(一方提供资本、另一方提供运营专长的利润分享合伙模式)以及 Musharakah(按比例分摊损益的合资股权合伙模式)。
伊斯兰债券的演进:从另类债务走向主流固定收益
相当于主权和企业债券的伊斯兰债券(Sukuk),已成为该行业当之无愧的流动性引擎。由于标准债券代表直接的债务凭证并支付利息,因此在伊斯兰教法下本质上是不可行的。相反,Sukuk 证书代表对一组有形底层资产、用益权或投资项目的不可分割的按比例所有权。投资者获得的是资产经济表现或租金收益所产生的现金流,而非票面利息。
在过去两年中,受沙特阿拉伯、阿拉伯联合酋长国、印度尼西亚和土耳其的主权发行,以及探索另类融资渠道的非穆斯林占多数管辖区首次发行的推动,跨境 Sukuk 发行量打破了历史纪录。值得注意的是,伊斯兰金融工具与 ESG 投资的融合催生了“绿色伊斯兰债券”(Green Sukuk)。鉴于这两种理念都强调风险共担、管家责任、非剥削性以及可衡量的现实成果,国际机构基金往往超额认购这些产品,以满足其净零排放与可持续发展相关的投资组合需求。
金融科技、规范统一及未来之路
尽管发展势头强劲,该行业仍需应对诸多运营瓶颈,其中最显著的是各大标准制定机构之间的管辖权分歧。伊斯兰金融机构会计和审计组织(AAOIFI)与伊斯兰金融服务委员会(IFSB)持续致力于推进跨境标准化,但海湾国家与东南亚管辖区之间的监管差异偶有发生,使二级市场的流动性复杂化。
为克服这些历史遗留的低效问题,批发型伊斯兰银行正越来越多地采用分布式账本技术。基于区块链的 Sukuk 代币化正在释放零售市场的参与潜力,通过绕过传统中介机构来降低发行成本,并简化实时合规报告流程。在传统债务市场面临持续波动、宏观经济不确定性以及违约风险上升之际,伊斯兰金融对投机过度的天然规避及其在结构上对资产支持的坚持,为全球资本配置者提供了一个极具吸引力且韧性十足的另类选择。