
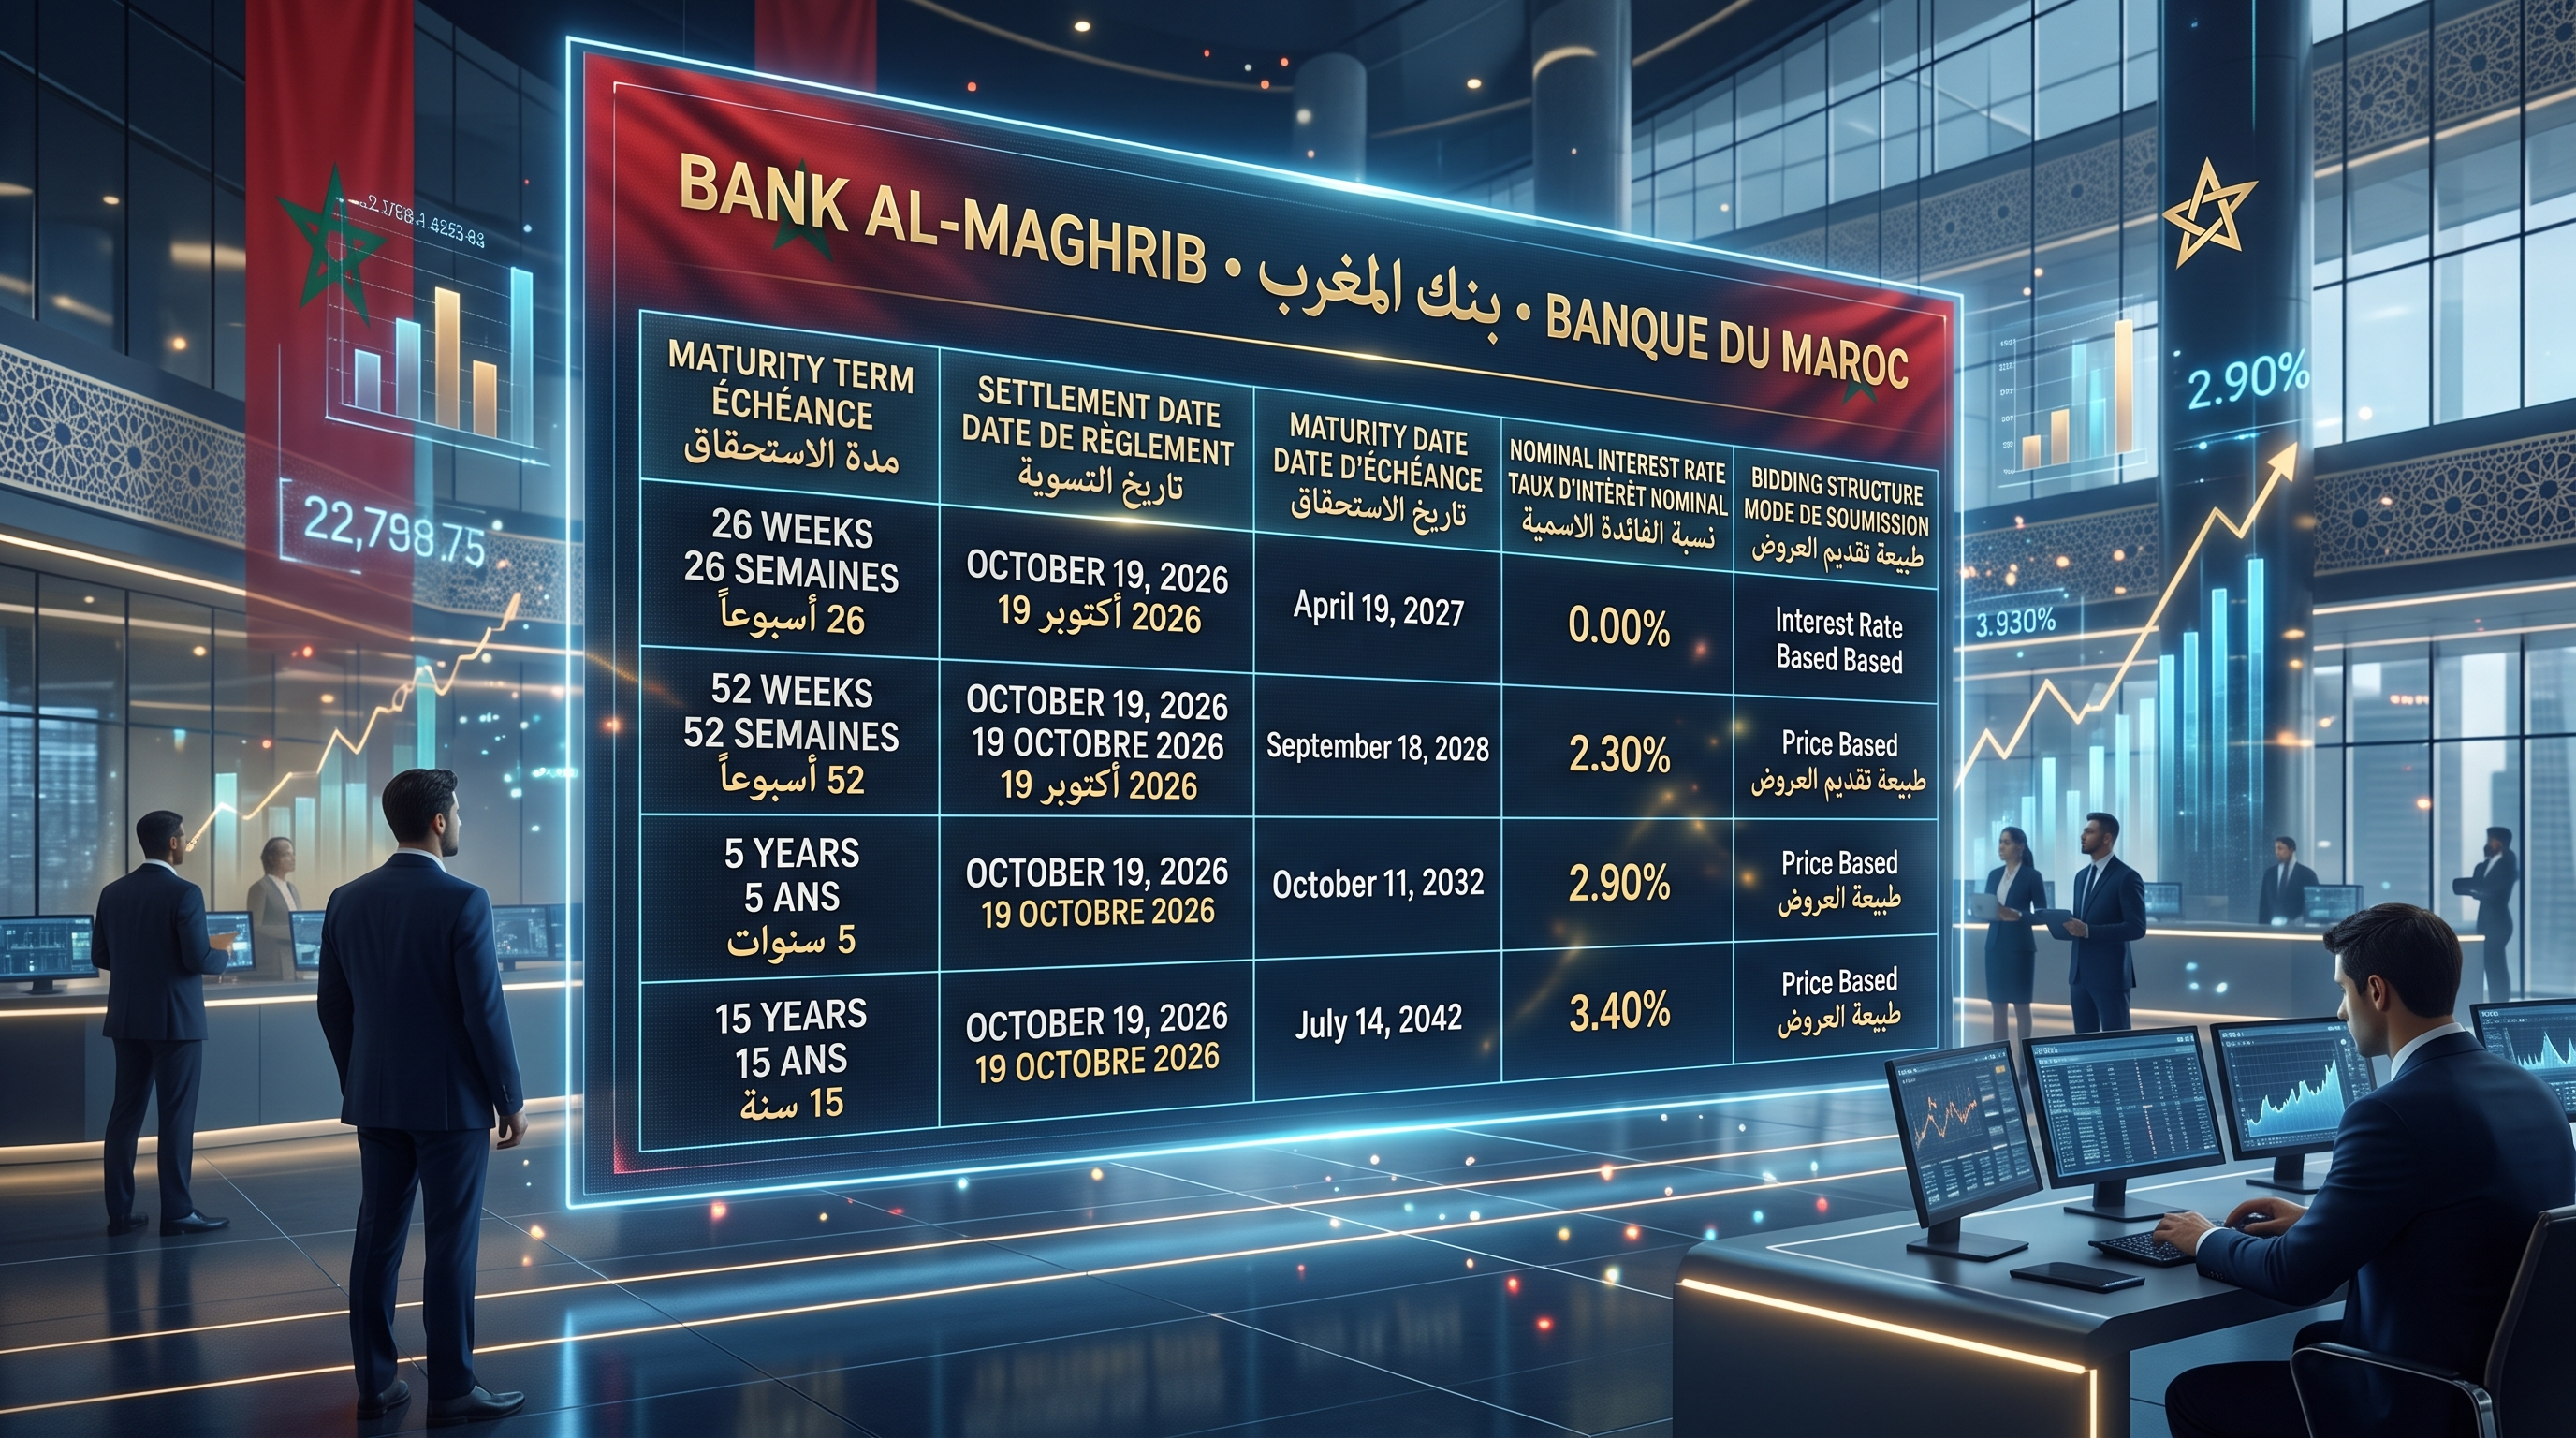
摩洛哥政府致力于获取新的国内融资,以助推其战略经济雄心。2026年10月13日,经济与财政部下属的国库与外资司(DTFE)正式宣布通过竞争性招标发行新一期国债。虽然当地一级交易商直接与中央银行摩洛哥银行(Bank Al-Maghrib)协调,但该操作是摩洛哥宏观经济机制中的重要一环。
本轮特定拍卖涵盖多种期限,兼顾短期流动性需求与长期资本稳定性。对普通观察人士而言,这些举措难得地展现了该国如何平衡财政收支、为基础设施提供资金,以及控制整体国债成本。
10月拍卖方案规划
官方通知显示,此次发债采取了高度结构化的方式。认购窗口于2026年10月13日8:30开启,11:00关闭,官方结算日定为2026年10月19日。
为满足不同投资者的偏好,国库将拍卖分为四种不同期限,以便平衡即期现金流与长期债务责任:
| 到期日 | 利率 | 竞标结构 |
|---|---|---|
| 19-04-2027 | 0.00% | 利率 |
| 18-09-2028 | 2.30% | 价格 |
| 11-10-2032 | 2.90% | 价格 |
| 14-07-2042 | 3.40% | 价格 |
操作上的一个关键区别在于投资者的报价方式。对于较短期的26周国库券,国库严格接受基于预期利率的竞标。对于52周、5年期及15年期长期国债,投标则根据认购价格进行评估。此外,经授权的一级交易商有权根据摩洛哥银行通知规定的具体指引提交非竞争性竞标。
为何此次拍卖对经济至关重要
当一个国家发行国债时,本质上是在向机构投资者(如当地银行、保险公司和养老基金)借款。由经济与财政部确定的利率生动地反映了摩洛哥当前的财政健康状况。
以3.40%的名义利率锁定15年期借贷,表明国家意在锁定稳定、长期的融资成本。这种稳健的国内融资方式契合了摩洛哥在其《2026年财政框架》下的总体目标,即把国家预算赤字压缩至占国内生产总值(GDP)3%的可控水平。通过将国内招标获得的本币与战略性国际融资合理结合,国库在控制通胀的同时,避免了国内银行市场流动性枯竭。
权衡天平:内债与外债
历来,国库都在审慎管理国内借贷与国际债务之间的平衡。在此轮周期早些时候,成功发行大规模国际欧洲债券有助于缓解国内银行的压力。而通过10月份的此次拍卖开拓本地市场,确保了该国与国内机构保持直接、可靠的信贷渠道。
对普通民众而言,这些庞大的金融运作可能显得有些遥远,但它们直接决定了日常的经济现实。稳定且认购充分的债券拍卖,意味着国家能够从容推进大规模的社会保障升级、向公共基础设施注资并维持货币稳定,而无需被迫推行仓促的财政调整或增加消费税。
通过维持清晰、透明且期限多元的债券发行计划,摩洛哥继续向国内外观察者证明,其财政航船正行驶在沉稳而精准的航道上。
点击此处查看摩洛哥银行官方公告