
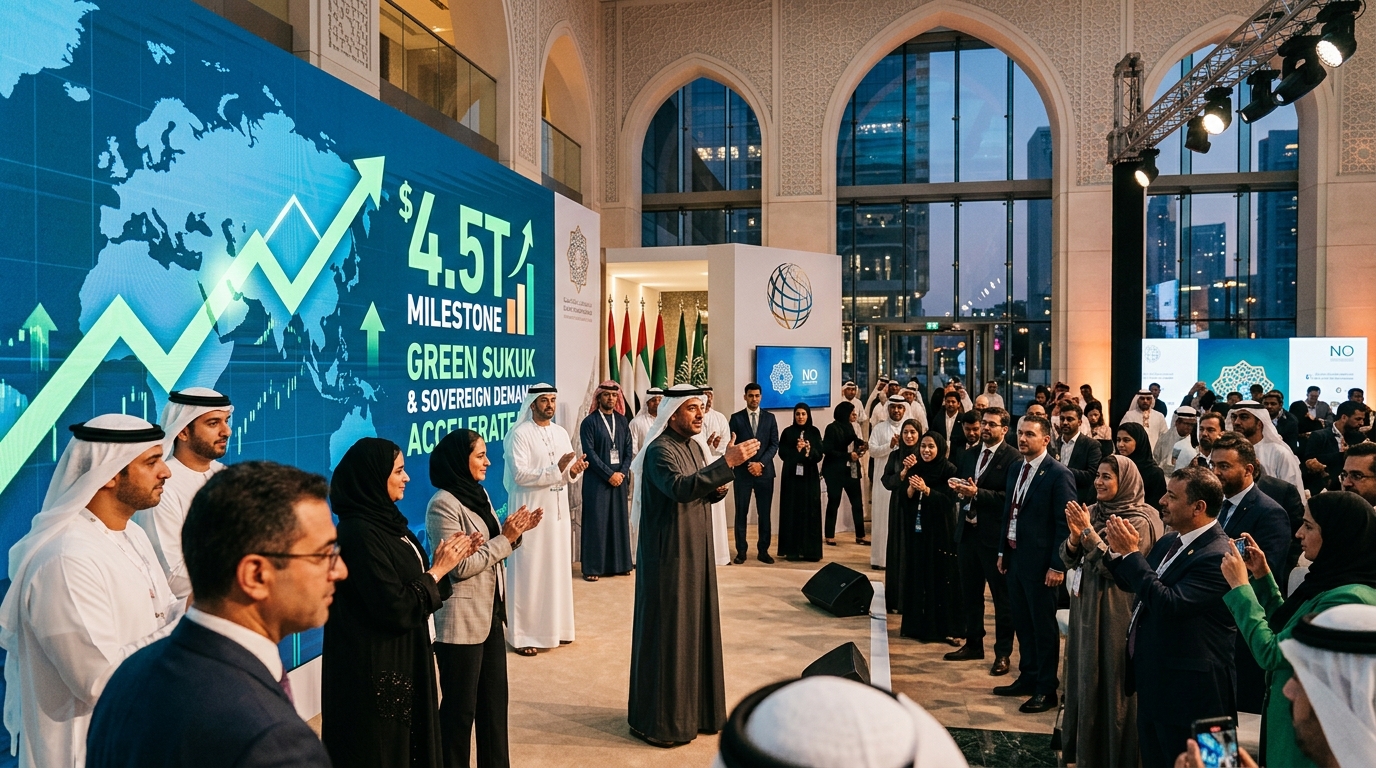
دخلت صناعة المالية الإسلامية العالمية مرحلة توسع حاسمة وجديدة، متجاوزة ما يقدر بنحو 4.5 تريليون دولار من إجمالي الأصول. وبعد أن كانت تُعامل كقطاع إقليمي متخصص يقتصر بشكل رئيسي على دول مجلس التعاون الخليجي والمراكز المالية في جنوب شرق آسيا مثل ماليزيا، أخذت الهيكلية المالية المتوافقة مع الشريعة الإسلامية ترسخ مكانتها سريعاً عبر أسواق رأس المال الدولية الكبرى. وبفعل الارتفاع الكبير في إعادة تمويل الديون السيادية، وتنامي الطلب على أدوات الدخل الثابت المدعومة بالأصول، والتقاطع غير المسبوق مع معايير الحوكمة البيئية والاجتماعية والمؤسسية (ESG)، بات القطاع يجذب رؤوس الأموال المؤسسية التقليدية بسرعة قياسية.
المبادئ الهيكلية الأساسية للمالية الإسلامية
على عكس الأطر المصرفية التقليدية التي تعامل النقود كسلعة تدر فوائد مع مرور الوقت، ترتكز المالية الإسلامية بشكل جوهري على الاقتصاد الحقيقي. وبموجب أحكام الفقه الإسلامي (الشريعة)، يجب أن ترتبط المعاملات بأصول اقتصادية مادية أو ملموسة يمكن تحديدها. ويعتمد هذا الهيكل على أربعة مبادئ ومحظورات غير قابلة للتفاوض:
- تحريم الربا (الفائدة): لا يجوز لمقدمي رؤوس الأموال جني عوائد مضمونة ناجمة عن مجرد إقراض المال. فالنقود يجب أن تؤدي وظيفتها كوسيط للتبادل، لا كأصل يولد عوائد بذاته.
- اجتناب الغرر والميسر (الجهالة الفاحشة والمضاربة): يجب أن تتمتع العقود بشفافية مطلقة فيما يتعلق بالتسليم والسعر والأصول الأساسية، مع حظر المشتقات المالية المصممة لأغراض المراجحة المضاربية البحتة أو القمار بشكل صريح.
- الهياكل المدعومة بالأصول: يجب أن تمثل كل أداة مالية ملكية مباشرة في أصول حقيقية، أو بنية تحتية مادية، أو خدمات مدرة للدخل.
- حظر القطاعات الضارة: لا يجوز للاستثمارات تمويل أنشطة محرمة أو مدمرة اجتماعياً، مثل تجارة السلاح، أو إنتاج الخمور التقليدي، أو القمار، أو الإقراض الجائر.
وتُطبّق هذه المبادئ عملياً من خلال أطر تعاقدية محددة: المرابحة (التمويل مع هامش ربح معلوم)، والإجارة (التأجير)، والمضاربة (شراكة في اقتسام الأرباح يقدّم فيها أحد الطرفين رأس المال والآخر الخبرة التشغيلية)، والمشاركة (شراكات ملكية مشتركة تُوزع فيها الأرباح والخسائر بنسب متفق عليها ومعلومة).
تطور الصكوك: من ديون بديلة إلى أدوات دخل ثابت رئيسية
أصبحت الصكوك — وهي المقابل الشرعي للسندات السيادية وسندات الشركات — المحرك الذي لا خلاف عليه للسيولة في هذا القطاع. ونظراً لأن السندات التقليدية تمثل التزامات دين مباشرة وتدفع فائدة، فإنها غير جائزة شرعاً بطبيعتها. في المقابل، تمثل شهادة الصك ملكية شائعة ومتناسبة في محفظة أصول مادية أساسية، أو منافع، أو مشاريع استثمارية؛ حيث يتلقى المستثمرون تدفقات نقدية ناتجة عن الأداء الاقتصادي للأصل أو عوائد الإيجار بدلاً من فائدة الكوبون.
على مدى العامين الماضيين، حطمت إصدارات الصكوك عبر الحدود أرقاماً قياسية تاريخية، مدفوعة بإصدارات سيادية من المملكة العربية السعودية والإمارات العربية المتحدة وإندونيسيا وتركيا، إلى جانب إدراجات أولية لولايات قضائية غير ذات أغلبية مسلمة تستكشف مصادر تمويل بديلة. والجدير بالذكر أن التقارب بين الأدوات الإسلامية والاستثمار القائم على الحوكمة البيئية والاجتماعية والمؤسسية (ESG) أدى إلى ظهور "الصكوك الخضراء". ولأن كلا النهجين يركزان على تقاسم المخاطر، والمسؤولية، وتجنب الاستغلال، وتحقيق نتائج واقعية قابلة للقياس، تشهد هذه الطروحات بانتظام إقبالاً وتغطية تفوق المستهدف من قبل الصناديق المؤسسية الدولية لاستيفاء متطلبات المحافظ المرتبطة بالاستدامة والحياد الكربوني.
التكنولوجيا المالية، والتوحيد المعياري، والآفاق المستقبلية
على الرغم من مسار نموه، لا يزال القطاع يواجه معوقات تشغيلية، أبرزها التباين القضائي بين الهيئات المعنية بوضع المعايير. وتواصل هيئة المحاسبة والمراجعة للمؤسسات المالية الإسلامية (أيوفي - AAOIFI) ومجلس الخدمات المالية الإسلامية (IFSB) العمل نحو التوحيد القياسي عبر الحدود، غير أن التباينات التنظيمية بين دول الخليج ودول جنوب شرق آسيا تعرقل أحياناً سيولة السوق الثانوية.
وللتغلب على أوجه القصور التاريخية هذه، تتجه المعاملات المصرفية الإسلامية لقطاع الجملة نحو تبني تقنية دفاتر الحسابات الموزعة بصورة متزايدة. وتعمل رقمنة الصكوك القائمة على البلوكشين (Tokenization) على فتح الباب لمشاركة أسواق التجزئة، وخفض تكاليف الإصدار عبر تجاوز الوسطاء التقليديين، وتبسيط تقديم تقارير الامتثال الفوري. ومع مواجهة أسواق الديون التقليدية لتقلبات مستمرة، وحالة من عدم اليقين الاقتصادي الكلي، ومخاطر تخلف مرتفعة عن السداد، يقدم النفور المتأصل في التمويل الإسلامي من الإفراط المضاربي وإصراره الهيكلي على الدعم بالأصول بديلاً قوياً ومرناً لمديري تخصيص رؤوس الأموال حول العالم.