
Près d'une décennie après avoir introduit le « financement non conventionnel » pour préserver les caisses de l'État d'un effondrement budgétaire, l'Algérie demeure prise au piège d'une expérience monétaire précaire. Initialement présenté fin 2017 comme un filet de sécurité provisoire de cinq ans suite au choc pétrolier de 2014, le rachat direct des obligations de l'État par la Banque d'Algérie est passé d'une mesure d'urgence à un pilier persistant des finances publiques. Alors que des déficits budgétaires massifs se profilent et que la liquidité intérieure continue de croître sans progression proportionnelle de la production, économistes et institutions internationales avertissent que le recours continu à la planche à billets aggrave les vulnérabilités systémiques de la nation nord-africaine.
Le socle : une économie algérienne dépendante des hydrocarbures
Pour comprendre la dépendance de l'Algérie envers l'expansion du bilan de sa banque centrale, il convient d'examiner l'architecture structurelle de son économie. Pendant des décennies, l'économie algérienne a fonctionné selon un modèle fortement centralisé et axé sur les hydrocarbures. Le pétrole et le gaz naturel représentent environ 90 à 95 % des recettes totales d'exportation du pays et génèrent habituellement près de la moitié des recettes publiques. Bien que cette rente énergétique ait historiquement financé un État-providence étendu — caractérisé par des subventions universelles sur les denrées alimentaires et les carburants, de vastes programmes de logements sociaux et une fonction publique omniprésente —, elle a également créé une base budgétaire fragile, hautement vulnérable à la volatilité des cours internationaux de référence.
Les efforts de diversification hors hydrocarbures se sont constamment heurtés à de lourds goulets d'étranglement structurels. Le secteur privé algérien reste entravé par une bureaucratie excessive, l'interventionnisme étatique et des cadres restrictifs pour les investissements étrangers. Les entreprises publiques dominent les principaux secteurs industriels et des services publics, tandis que les banques commerciales publiques contrôlent l'écrasante majorité des actifs bancaires. Puisque la dépense publique constitue le principal moteur de l'activité économique hors hydrocarbures, toute baisse brutale des revenus de l'énergie compromet directement la capacité de l'État à maintenir la paix sociale sans devoir emprunter à l'international ou créer de la monnaie locale.
Genèse et intensification du financement non conventionnel
Le tournant vers la création monétaire directe s'est véritablement amorcé sous l'ancien Premier ministre Ahmed Ouyahia, dont le gouvernement a modifié la loi sur la monnaie et le crédit en 2017. Face à la fonte des réserves souveraines — notamment l'épuisement du Fonds de régulation des recettes (FRR) —, le gouvernement a autorisé la Banque d'Algérie à accorder directement des crédits au Trésor public. Rien qu'entre fin 2017 et début 2019, la banque centrale a injecté plus de 6 500 milliards de dinars dans le système financier, ce qui représentait à l'époque environ un tiers du produit intérieur brut.
Plutôt que de financer des infrastructures à forte intensité capitalistique et génératrices de revenus, ces injections sans contrepartie ont été principalement absorbées par des dépenses de fonctionnement. Des milliers de milliards de dinars ont été alloués à :
- Couvrir les déficits budgétaires : résorber les déficits récurrents de l'administration centrale et financer la masse salariale du secteur public.
- Renflouer les entités déficitaires : compenser le passif d'entreprises publiques stratégiques, notamment le géant de l'énergie Sonatrach et la compagnie d'électricité Sonelgaz.
- Combler les passifs démographiques : renflouer la Caisse nationale des retraites (CNR), alors insolvable.
Retombées inflationnistes et marché parallèle des devises
Si le financement monétaire a permis aux autorités d'éviter l'endettement extérieur et les programmes d'ajustement structurel des bailleurs de fonds multilatéraux, le coût économique intérieur s'avère particulièrement lourd. L'expansion rapide de la masse monétaire M2, déconnectée de la productivité économique sous-jacente, a exercé une pression haussière continue sur les prix à la consommation. Les produits alimentaires de base, les biens d'équipement importés et le logement ont connu de fortes hausses de prix, érodant sévèrement le pouvoir d'achat des ménages modestes et de la classe moyenne.
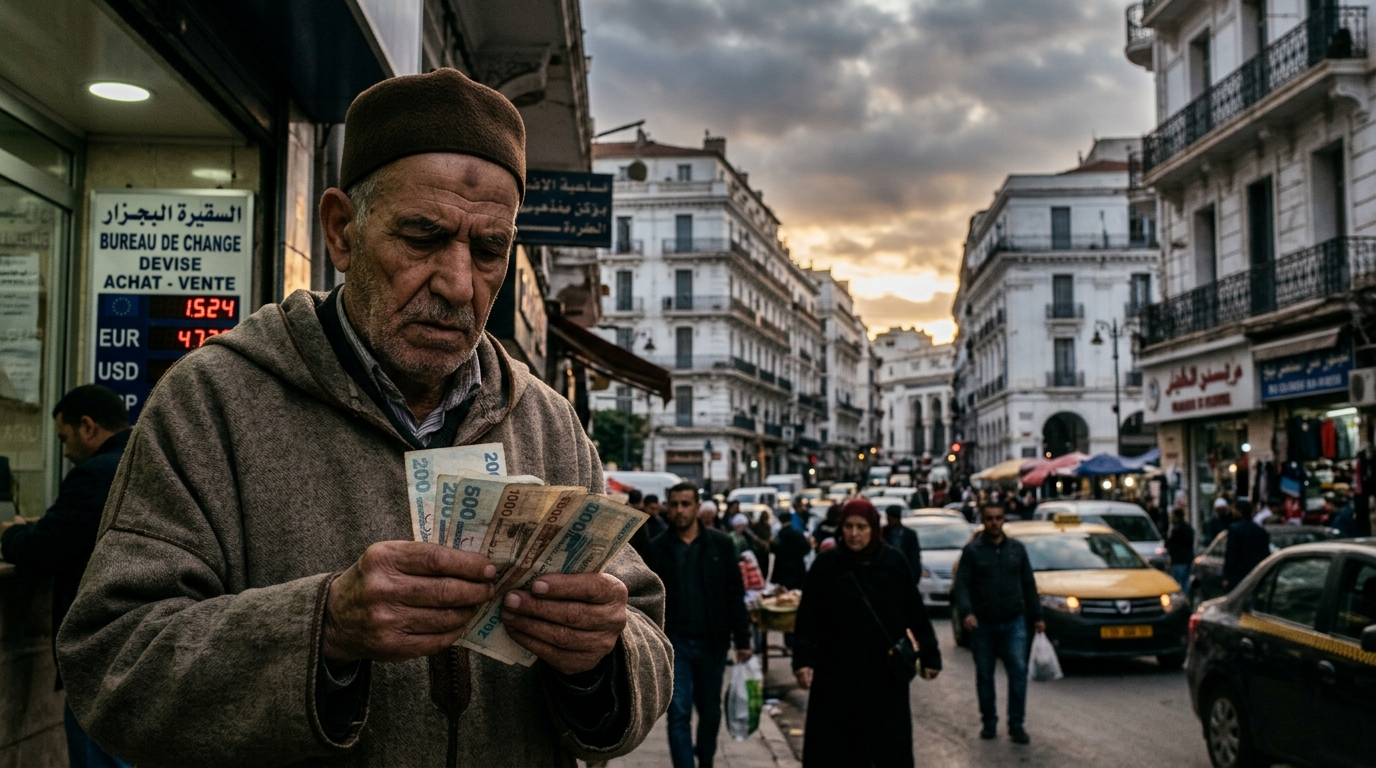
Parallèlement, la distorsion monétaire est criante sur le marché des changes. L'écart entre le taux de change officiel fixé par la Banque d'Algérie et celui du marché parallèle informel — centré autour de places de négociation comme le Square Port-Saïd à Alger — s'est considérablement creusé. Avec le durcissement des restrictions à l'importation pour préserver les réserves de devises et les quotas administratifs limitant l'accès aux devises pour les entreprises locales, le taux informel traduit de plus en plus le scepticisme du public quant à la valeur intrinsèque du dinar.
Alertes multilatérales et menace sur le seuil des réserves
Les observateurs internationaux ont régulièrement mis en garde Alger contre la tentation de faire de la création monétaire une alternative durable aux réformes économiques profondes. Lors de consultations successives au titre de l'Article IV, le Fonds monétaire international (FMI) a souligné les dangers des déficits budgétaires élevés de l'Algérie, oscillant fréquemment entre 10 et 12 % du PIB. Les analystes multilatéraux soulignent que le maintien de déficits abyssaux financés principalement par des institutions financières publiques captives et les mécanismes de la banque centrale menace directement la stabilité macroéconomique.
À ces préoccupations s'ajoutent les perspectives à moyen terme des réserves de change de l'Algérie. Bien que des périodes de prix élevés du gaz en Europe aient offert un répit temporaire après les chocs géopolitiques de 2022, les dépenses structurelles continuent de dépasser les revenus réguliers tirés des hydrocarbures. Les projections avertissent que sans une rationalisation budgétaire globale, une diversification des exportations et un arrêt des injections de liquidités sans contrepartie, les réserves de change de l'Algérie pourraient chuter sous des seuils opérationnels critiques dans les années à venir. Les décideurs à Alger font face à un dilemme sans équivoque : engager des réformes de marché rigoureuses pour stimuler la production locale, ou s'exposer à une dépréciation monétaire prolongée et à une stagnation économique durable.