
Casi una década después de introducir la "financiación no convencional" para proteger las arcas del Estado del colapso fiscal, Argelia sigue atrapada en un precario experimento monetario. Presentada a finales de 2017 como una medida provisional de respaldo por cinco años tras la crisis de los precios del petróleo de 2014, la suscripción directa de las obligaciones del Estado por parte del Banco de Argelia ha pasado de ser una medida de emergencia a convertirse en un pilar persistente de las finanzas públicas. Mientras se avecinan déficits presupuestarios masivos y la liquidez interna continúa expandiéndose sin un crecimiento proporcional de la producción, los economistas y las instituciones internacionales advierten que el recurso continuado a la máquina de imprimir billetes está agravando las vulnerabilidades sistémicas de la nación norteafricana.
La base: la economía argelina dependiente de los hidrocarburos
Para comprender la dependencia de Argelia de la expansión del balance del banco central, es necesario examinar su arquitectura económica estructural. Durante décadas, la economía argelina ha funcionado bajo un modelo fuertemente centralizado y centrado en los hidrocarburos. El petróleo y el gas natural representan aproximadamente entre el 90 y el 95 por ciento de los ingresos totales de exportación del país y habitualmente generan casi la mitad de todos los ingresos del Estado. Aunque esta riqueza energética financió históricamente un amplio aparato de bienestar social —caracterizado por subsidios universales a los alimentos y combustibles, vastos programas de vivienda social y una función pública dominante—, también creó unos cimientos fiscales frágiles y sumamente vulnerables a la volatilidad de los precios internacionales de referencia.
Los esfuerzos por diversificar más allá de los hidrocarburos se han topado sistemáticamente con graves obstáculos estructurales. El sector privado de Argelia sigue limitado por una burocracia excesiva, el intervencionismo estatal y marcos restrictivos para la inversión extranjera. Las empresas públicas dominan los principales sectores industriales y de servicios esenciales, mientras que los bancos comerciales públicos controlan la abrumadora mayoría de los activos bancarios. Dado que el gasto público actúa como el principal motor de la actividad económica no vinculada a los hidrocarburos, cualquier caída repentina de los ingresos energéticos pone en peligro directo la capacidad del Estado para mantener la paz social sin recurrir al endeudamiento internacional o a la creación de moneda nacional.
La génesis y escalada de la financiación no convencional
El giro hacia la creación monetaria directa comenzó formalmente bajo el mandato del ex primer ministro Ahmed Ouyahia, cuya administración modificó la Ley de la Moneda y el Crédito en 2017. Ante la disminución de las reservas soberanas —en particular el agotamiento del Fondo de Regulación de Ingresos (Fonds de Régulation des Recettes)—, el gobierno autorizó al Banco de Argelia a conceder créditos directamente al Tesoro Público. Tan solo entre finales de 2017 y principios de 2019, el banco central inyectó más de 6,5 billones de dinares en el sistema financiero, lo que representaba aproximadamente un tercio del producto interior bruto en ese momento.
En lugar de financiar infraestructuras intensivas en capital y generadoras de ingresos, estas inyecciones sin respaldo fueron absorbidas principalmente por gastos operativos. Se canalizaron billones de dinares a:
- Cubrir déficits fiscales: absorber los déficits recurrentes del gobierno central y las nóminas del sector público.
- Rescatar entidades deficitarias: compensar los pasivos de empresas estatales estratégicas, incluido el gigante energético Sonatrach y la empresa eléctrica Sonelgaz.
- Traspasar pasivos demográficos: respaldar al insolvente Fondo Nacional de Pensiones (CNR).
Consecuencias inflacionarias y el mercado paralelo de divisas
Si bien la financiación monetaria permitió a las autoridades evitar el endeudamiento externo y los programas de ajuste estructural de los prestamistas multilaterales, el coste económico interno ha sido severo. La rápida expansión de la masa monetaria M2, desvinculada de la productividad económica subyacente, ha contribuido a una presión alcista sostenida sobre los precios al consumo. Los alimentos básicos, los bienes de capital importados y la vivienda han experimentado fuertes aumentos de precios, erosionando gravemente el poder adquisitivo de los hogares de ingresos medios y bajos.
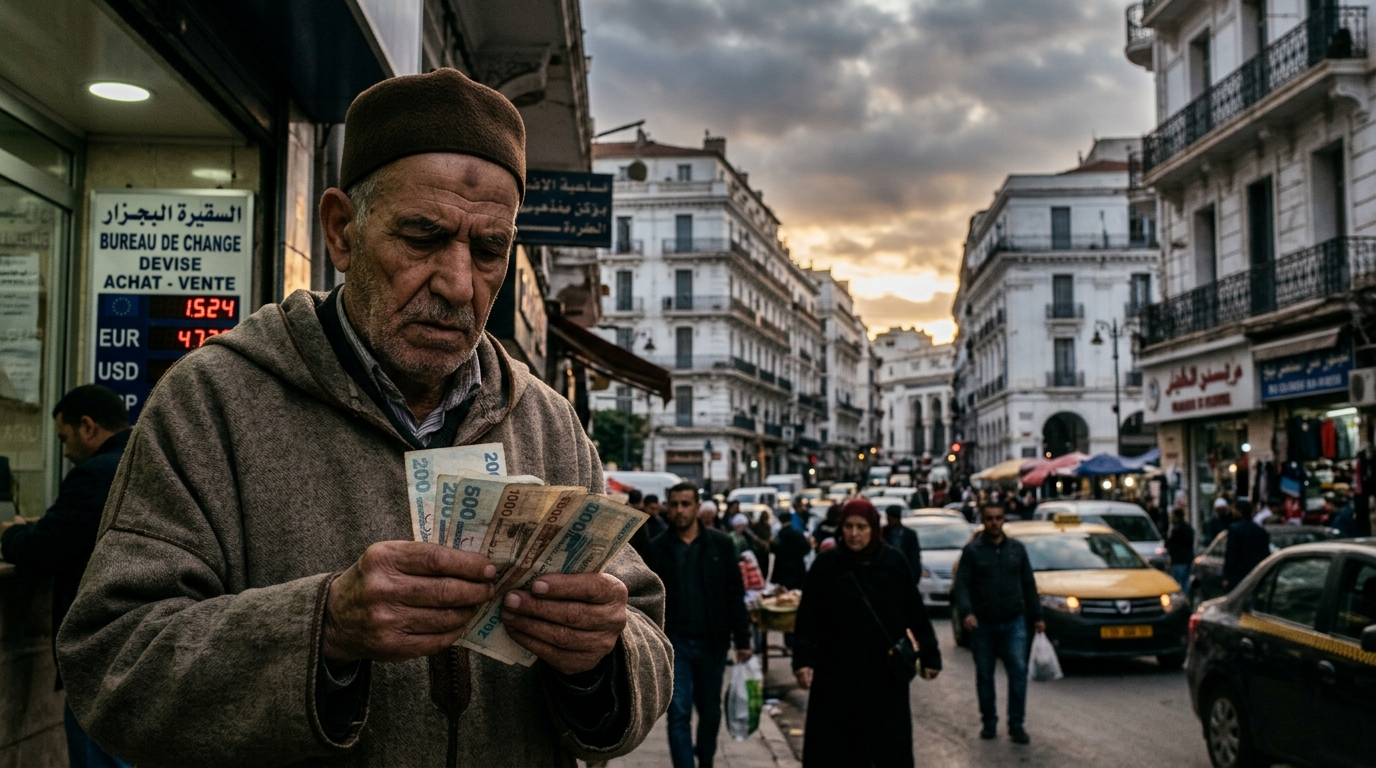
Al mismo tiempo, la distorsión monetaria es sumamente visible en el régimen cambiario. La brecha entre el tipo de cambio oficial fijado por el Banco de Argelia y el mercado paralelo no regulado —concentrado en centros de comercio informal como la plaza Port-Saïd de Argel— se ha ampliado sustancialmente. Con el endurecimiento de las restricciones a la importación para preservar las divisas fuertes y las cuotas administrativas que limitan el acceso al cambio exterior para las empresas locales, el tipo informal refleja de manera creciente el escepticismo de la población respecto al poder adquisitivo intrínseco del dinar.
Alarmas multilaterales y el inminente umbral de reservas
Los organismos de supervisión internacional han advertido de forma constante a Argel contra el uso de la expansión monetaria como un sustituto sostenible de una reforma económica profunda. En sucesivas consultas del Artículo IV, el Fondo Monetario Internacional (FMI) ha subrayado los peligros de los elevados déficits fiscales de Argelia, que con frecuencia han oscilado entre el 10 y el 12 por ciento del PIB. Los analistas multilaterales señalan que mantener déficits expansivos financiados predominantemente a través de instituciones financieras públicas cautivas y mecanismos del banco central amenaza de forma directa la estabilidad macroeconómica.
A estas preocupaciones se suma la perspectiva a medio plazo de los colchones de divisas de Argelia. Aunque los períodos de precios elevados del gas en Europa proporcionaron un breve respiro tras los shocks geopolíticos de 2022, el gasto estructural sigue superando los ingresos base por hidrocarburos. Las proyecciones advierten que, sin una racionalización fiscal integral, una diversificación de las exportaciones y el cese de las inyecciones de liquidez sin respaldo, las reservas de divisas de Argelia podrían caer a umbrales operativos críticos en los próximos años. Los responsables políticos de Argel se enfrentan a una disyuntiva cada vez más difícil: implementar reformas de mercado dolorosas para impulsar la producción nacional o arriesgarse a una depreciación monetaria prolongada y un estancamiento económico crónico.