
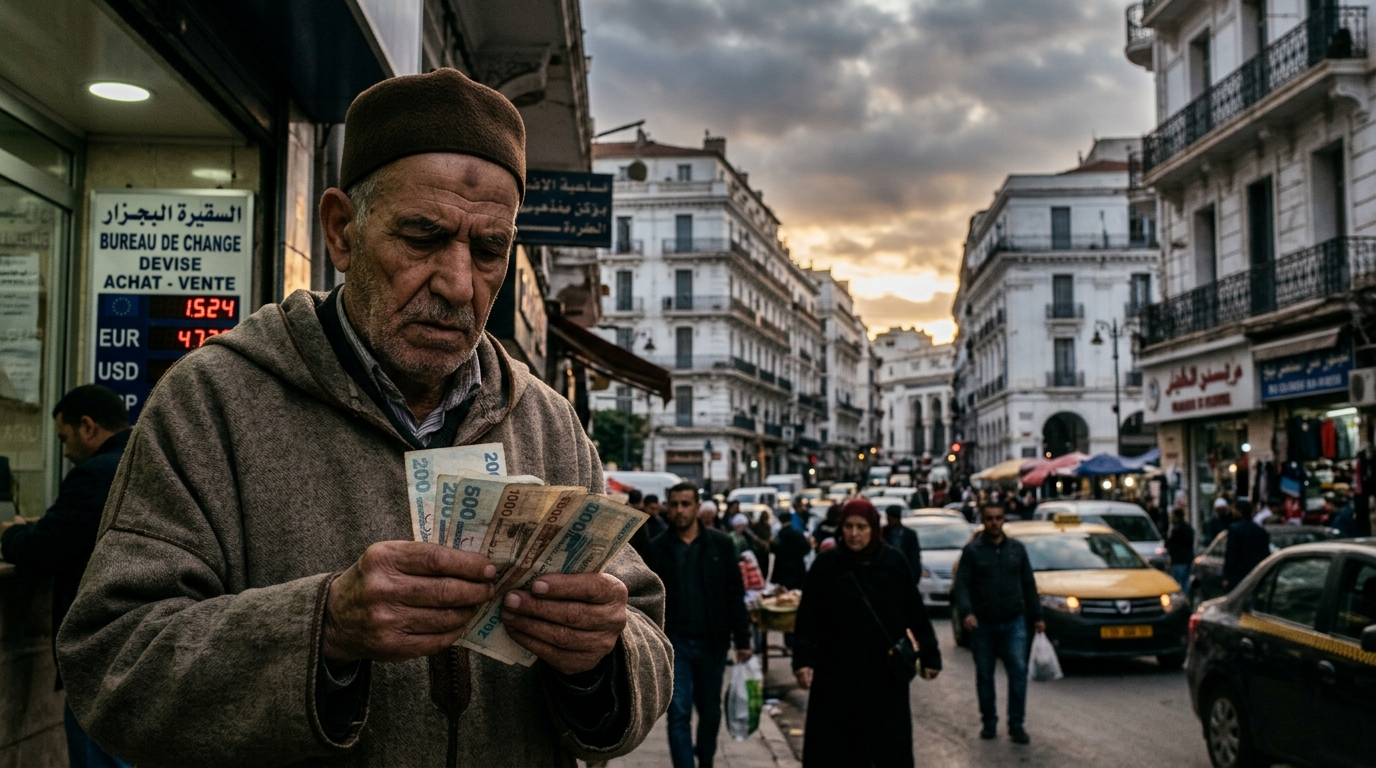
在引入“非传统融资”以防止国家财政崩溃近十年后,阿尔及利亚仍深陷于一场充满风险的货币实验中。这项最初于2017年末出台的政策,本是作为应对2014年油价暴跌的为期五年的临时缓冲手段,但阿尔及利亚央行直接承销国家债务的做法,已从一项应急措施演变成公共财政的长期支柱。随着巨额预算赤字逼近,国内流动性持续扩张而产出却未成比例增长,经济学家和国际机构警告称,继续求助于印钞机正在加剧这个北非国家的系统性脆弱性。
根基:阿尔及利亚高度依赖碳氢化合物的经济
要理解阿尔及利亚对央行资产负债表扩张的依赖,必须审视其结构性经济架构。几十年来,阿尔及利亚经济一直在高度集中的、以油气为主导的模式下运行。石油和天然气约占该国总出口收入的90%至95%,并通常产生近一半的财政收入。尽管这种能源财富在历史上资助了庞大的福利体系——其特点是普遍的食品和燃料补贴、大规模社会住房计划以及庞大的公务员队伍——但它也创造了一个极易受到国际基准价格波动影响的脆弱财政基础。
摆脱碳氢化合物依赖的多元化努力一直遭遇严重的结构性瓶颈。阿尔及利亚的私营部门仍受到繁琐官僚机构、国家干预主义和限制性外国投资框架的制约。国有企业(SOE)主导着主要工业和公用事业部门,而国有商业银行则控制着绝大部分银行资产。由于公共支出是非油气经济活动的主要引擎,能源收入的任何突然下降都会直接危及国家在不借外债或不增发本国货币的情况下维持社会稳定的能力。
非传统融资的起源与升级
直接创造货币的转向始于前总理艾哈迈德·乌叶海亚(Ahmed Ouyahia)任内,其政府于2017年修订了国家《货币与信用法》。面对主权财富储备的日益缩减——最显著的是收入调节基金(Fonds de Régulation des Recettes)的枯竭——政府授权阿尔及利亚央行直接向国库提供信贷。仅在2017年末至2019年初之间,央行就向金融体系注入了超过6.5万亿第纳尔,约占当时国内生产总值(GDP)的三分之一。
这些缺乏支撑的流动性注入并未用于具有资本密集型和能够创造收益的基础设施建设,而是主要被经常性支出所吸收。数万亿第纳尔被用于:
- 弥补财政缺口:吸收经常性的中央政府赤字和公共部门薪资支出。
- 救助亏损实体:冲抵战略性国有企业的负债,包括能源巨头Sonatrach和电力公用事业公司Sonelgaz。
- 转移人口结构负债:为资不抵债的国家退休基金(CNR)提供兜底支持。
通胀后果与平行货币市场
尽管货币融资使当局得以避免外部借款和多边贷款机构的结构调整计划,但国内经济代价极其沉重。与底层经济生产力脱节的M2货币供应量快速扩张,对消费物价造成了持续的上行压力。基本食品、进口资本品和住房价格大幅上涨,严重侵蚀了中低收入家庭的购买力。
与此同时,这种货币扭曲在外汇体系中显露无遗。阿尔及利亚央行设定的官方汇率与以阿尔及尔塞德港广场(Square Port-Saïd)等非正式交易中心为核心的非正规平行市场之间的利差大幅扩大。随着进口限制收紧以保护硬通货,以及行政配额限制了国内企业获取外汇,非正规汇率日益反映出公众对第纳尔实际购买力的怀疑。
多边机构警报与迫近的外汇储备红线
国际监管机构一直警告阿尔及尔,不应将货币扩张视为经济全面改革的可持续替代方案。在历次第四条款磋商中,国际货币基金组织(IMF)均强调了阿尔及利亚高财政赤字的风险,该赤字通常徘徊在GDP的10%至12%之间。多边分析师指出,主要依靠受约束的公共金融机构和央行机制融资的扩张性赤字,直接威胁着宏观经济稳定。
阿尔及利亚外汇缓冲的中期前景使这些担忧进一步加剧。尽管在2022年地缘政治冲击之后,欧洲天然气价格高企的时期提供了短暂的喘息之机,但结构性支出仍继续超过基准碳氢化合物收入。预测警告称,如果缺乏全面的财政合理化、出口多元化以及退出无担保流动性注入,阿尔及利亚的外汇储备可能在未来几年降至关键的临界水平。阿尔及尔的政策制定者面临着越来越严峻的抉择:实施痛苦的、面向市场的改革以激发国内生产,或是承受旷日持久的货币贬值和根深蒂固的经济停滞风险。